Dépôts fractionnés entre agents
Cinq agents, un seul compte, chaque dépôt juste en dessous du seuil de déclaration, le tout en 24 heures.
Surveillance LBC et fraude · Afrique de l’Ouest
Arrêtez la fraude avant que l’argent ne parte.
Repérez le blanchiment dissimulé sur plusieurs mois.
Clôturez chaque dossier preuves à l’appui.
Le problème
Des millions de petits paiements chaque mois. Les rapports de seuil noient les rares opérations qui comptent.
Dépôts d’espèces fractionnés, changements de carte SIM, portefeuilles utilisés comme comptes de passage. Les règles conçues ailleurs ne les recherchent pas.
Pas « nous l’avons examiné ». Ce que la règle a vu, qui a décidé, qui a approuvé, et quand.
Fonctionnement
La déclaration que signe votre MLRO renvoie aux données exactes et à la version de règle qui la fondent.
Arrive par API. Chiffrée dès l’arrivée. Conservée comme preuve.
Des règles versionnées la confrontent à 180 jours d’historique.
Les déclenchements sont regroupés par client. Les exemptions approuvées s’appliquent.
Un dossier, un responsable, un délai de traitement et une chronologie non modifiable.
Une déclaration de soupçon rédigée à partir du dossier, approuvée par une seconde personne.
Temps réel
Votre switch interroge avant d’autoriser. La réponse revient, motifs à l’appui.
A posteriori et planifié
Les règles remontent sur 180 jours sans solliciter votre système bancaire central.
Conçu pour la façon dont l’Afrique de l’Ouest fait circuler l’argent.
Portefeuilles mobile money · réseaux d’agents · virements bancaires instantanés · USSD
Packs par marché
Chaque marché a son propre pack. Ici, celui du Ghana, gh-psp, avec les schémas de fraude propres au mobile money et aux agents. Le Nigeria et les États de l’UEMOA ont les leurs.
Cinq agents, un seul compte, chaque dépôt juste en dessous du seuil de déclaration, le tout en 24 heures.
Une nouvelle carte SIM, un code PIN réinitialisé et un transfert important vers un nouveau bénéficiaire, en quelques minutes. Bloqué avant que l’argent ne parte.
Des dizaines de petits paiements entrants, quelques gros paiements sortants, et un solde revenu près de zéro en une journée.
Chiffres donnés à titre d’illustration. Les seuils sont calibrés avec chaque établissement.
Le produit
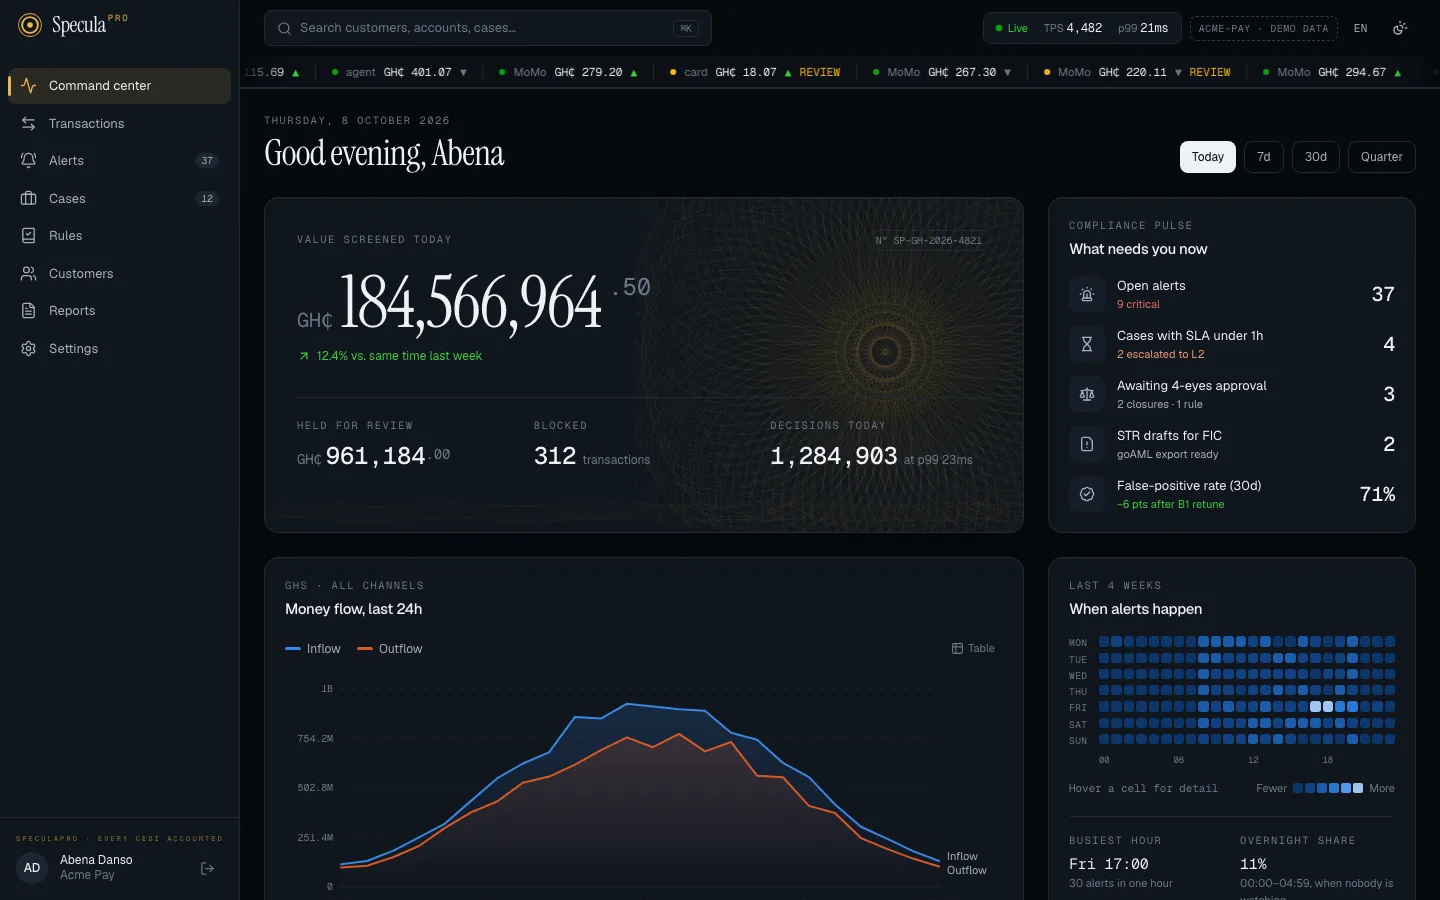
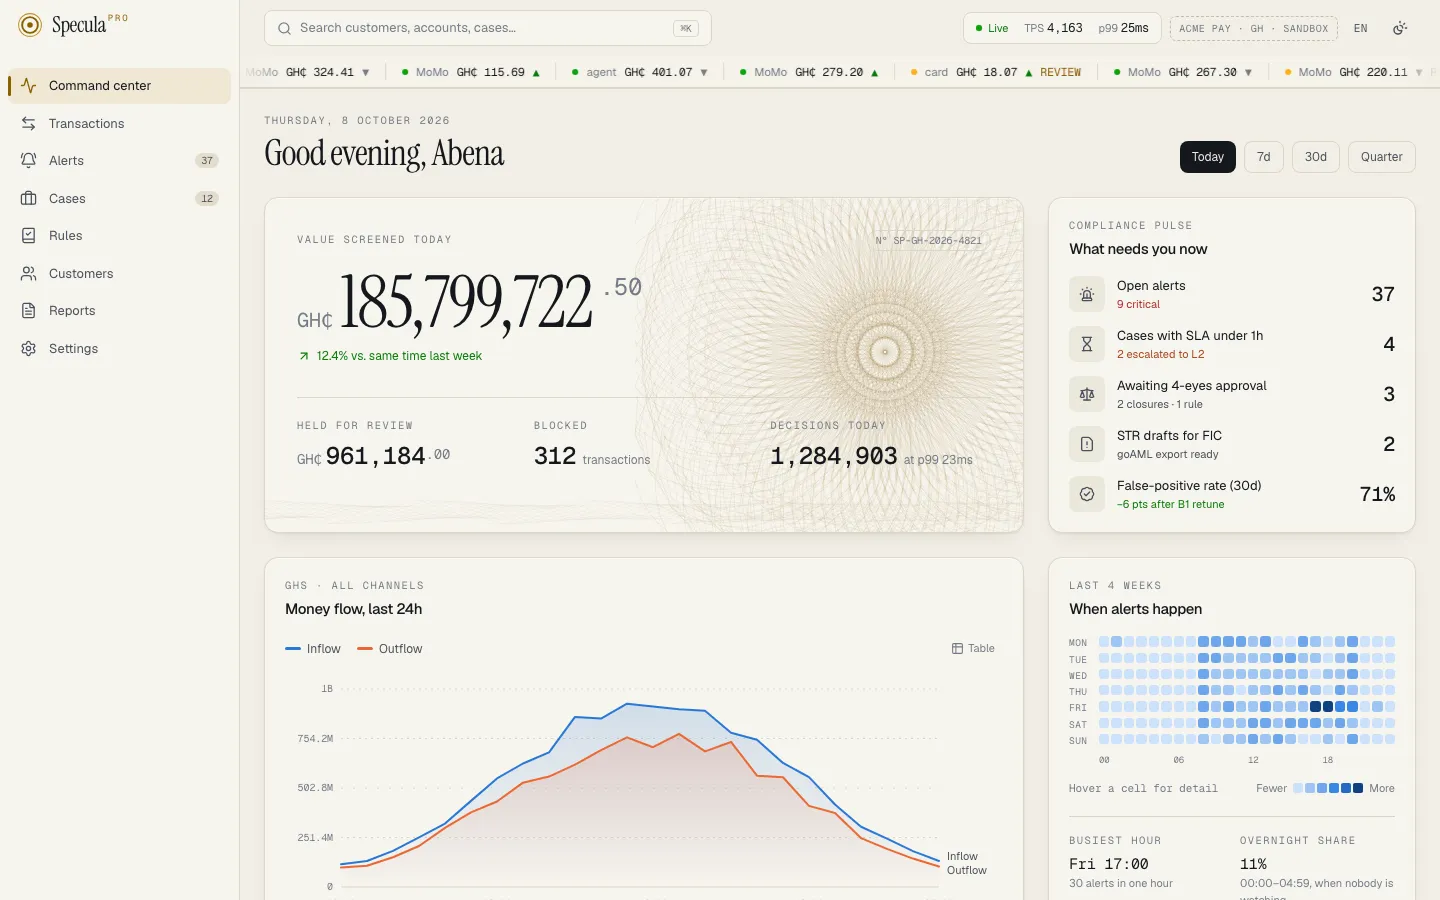
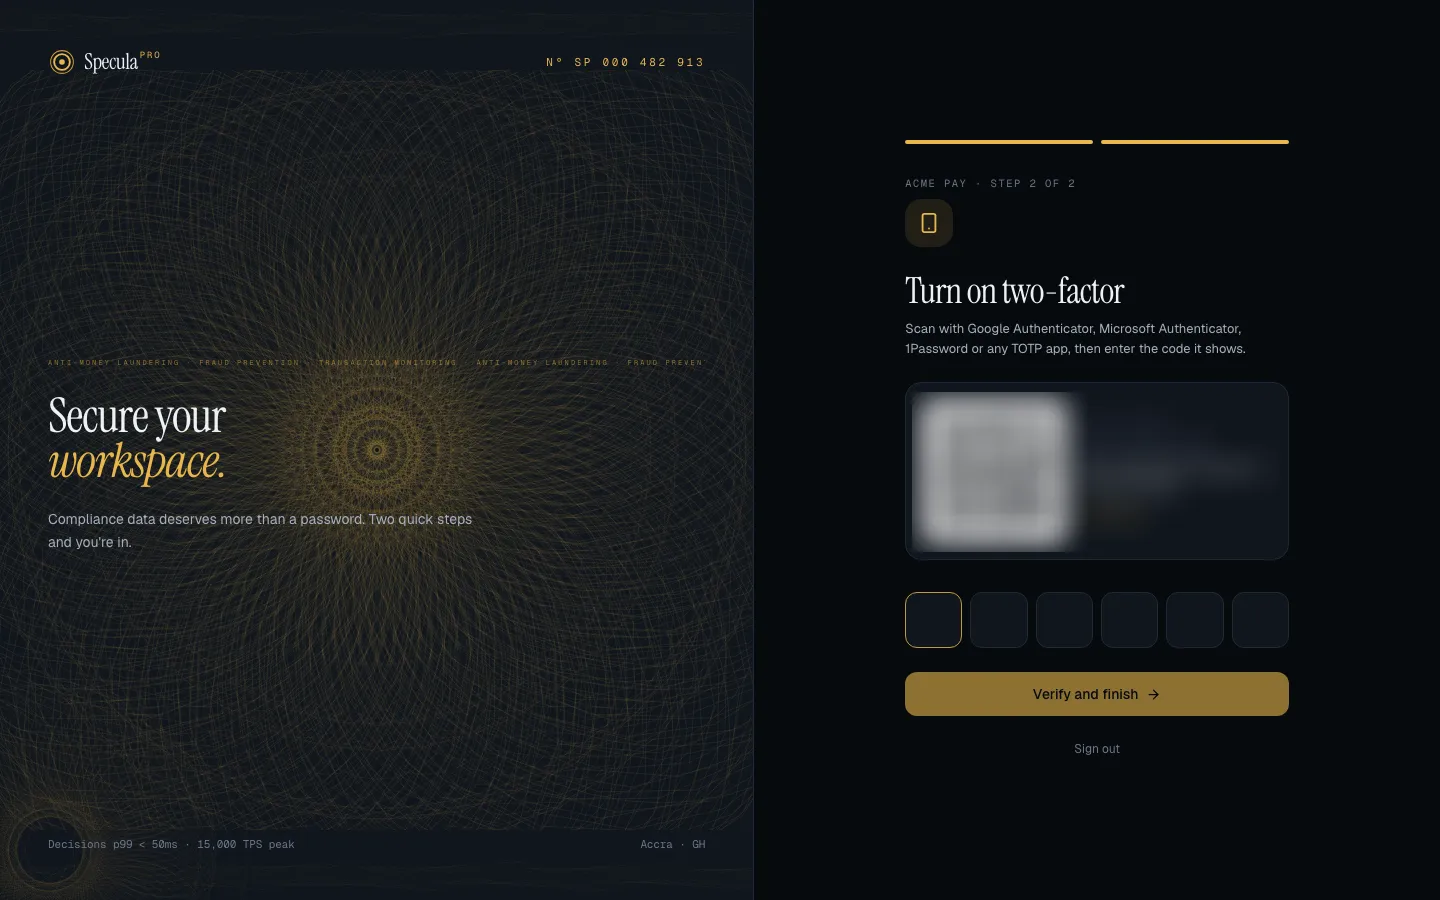
Les décisions en direct, le pouls de la conformité et tous les dossiers ouverts sur un seul écran. Double authentification dès le premier jour.
Voir toutes les fonctionnalités →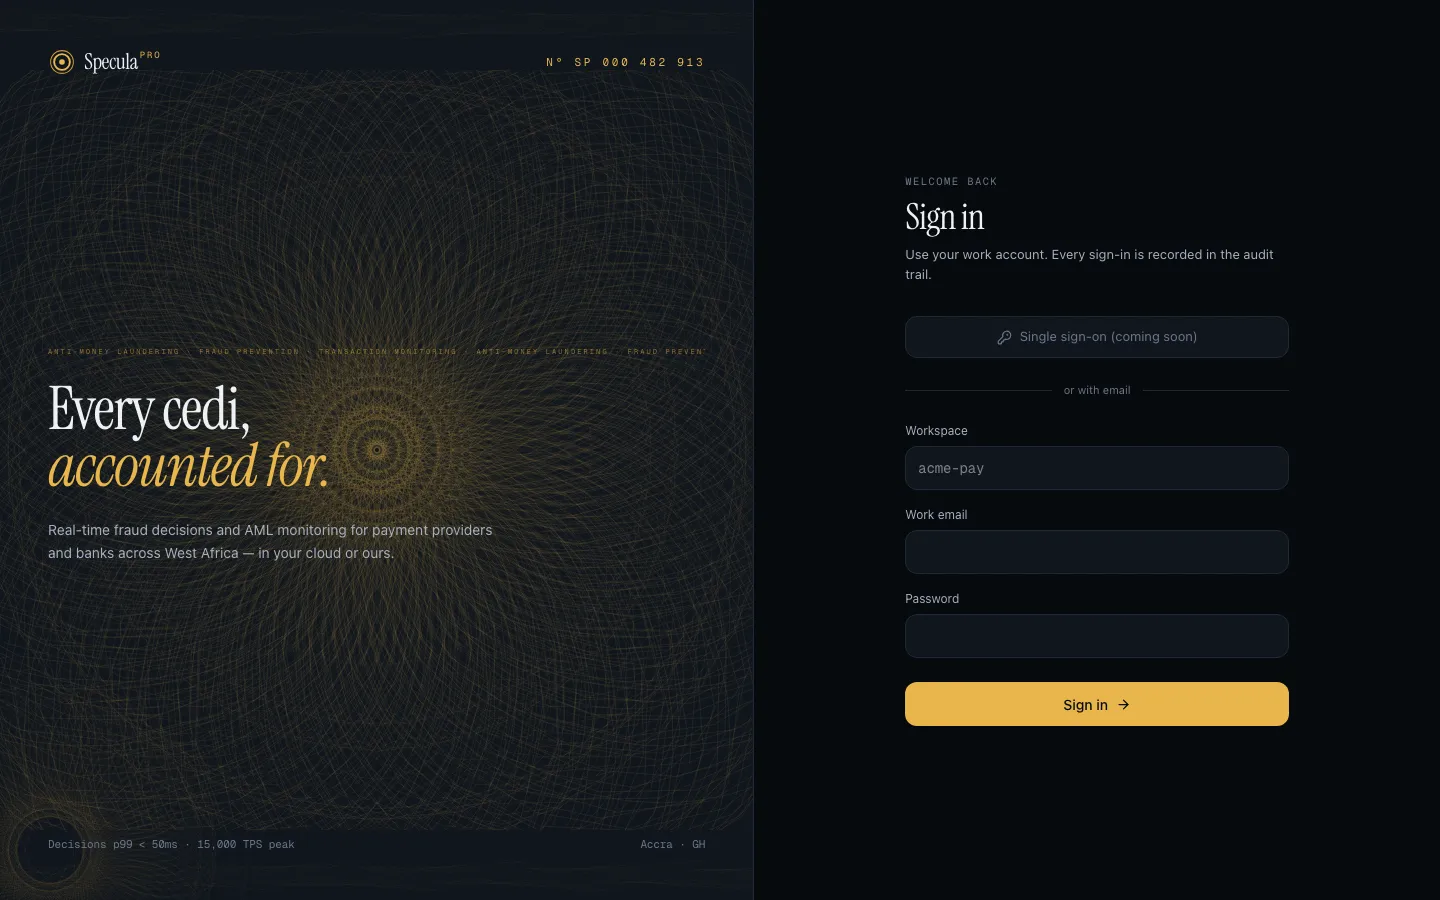
Envie de le voir sur vos propres données ?
Réserver une démonstration →Bibliothèque de règles
Modifiez un seuil sans attendre une nouvelle version du logiciel. Chaque modification est versionnée et approuvée par une seconde personne.
Espèces de montant élevé, opérations transfrontalières, plafonds par niveau KYC
Dépôts juste en dessous d’un seuil, répartis entre plusieurs agents
Pics d’activité au regard du profil habituel du client
Flux convergents, divergents ou circulaires, appareils partagés
Juridictions à haut risque, déplacements impossibles
PPE, personnes sanctionnées, listes noires
Anomalies d’agents, retrait juste après un dépôt, changement de carte SIM
Test de cartes, prise de contrôle de compte, nouvel appareil et nouveau bénéficiaire
Chiffre d’affaires très supérieur au déclaré, abus de remboursements
Dix-neuf packs à ce jour : core (24 règles), fraud (11), global-fatf (8), le Ghana (gh-psp 14, gh-bank 10), le Nigeria (ng-psp 9, ng-bank 8), l’UEMOA (uemoa-emi 8, uemoa-bank 8), et deux packs chacun pour la Sierra Leone, le Liberia, la Gambie, la Guinée et le Kenya (86 règles au total), certaines règles étant communes aux deux packs d’un même pays. Les chiffres des packs de ces cinq derniers pays proviennent de nos recherches et doivent encore être vérifiés avec des juristes et chaque régulateur. Les seuils sont calibrés avec chaque établissement avant la mise en production.
Sécurité et résidence des données
Objectifs techniques
Ce sont les objectifs pour lesquels la plateforme est conçue et testée. Nous les confirmons sur vos volumes réels lors d’un pilote ; il ne s’agit pas de mesures relevées en production.
Étape suivante
Parlez-nous de votre établissement, de vos volumes et de votre régulateur. Nous vous présenterons la plateforme et discuterons d’un pilote.