Fonctionnalités
Tout ce que contient la boîte.
Treize domaines et plus de quatre-vingt-dix capacités, toutes présentes dans le produit aujourd’hui. Lisez de haut en bas, ou cherchez ce dont vous avez besoin.
- 167
- règles intégrées
- 19
- packs de règles
- 17
- juridictions configurées
- 5
- façons d’envoyer des données
- 9
- rôles intégrés
- 13
- événements webhook
01 · Décider
Une réponse avant que l’argent ne parte.
Votre switch de paiement interroge SpeculaPro avant d’autoriser un paiement. Il reçoit en retour autoriser, authentifier davantage, examiner ou bloquer, avec les raisons, dans le délai que vous avez fixé.
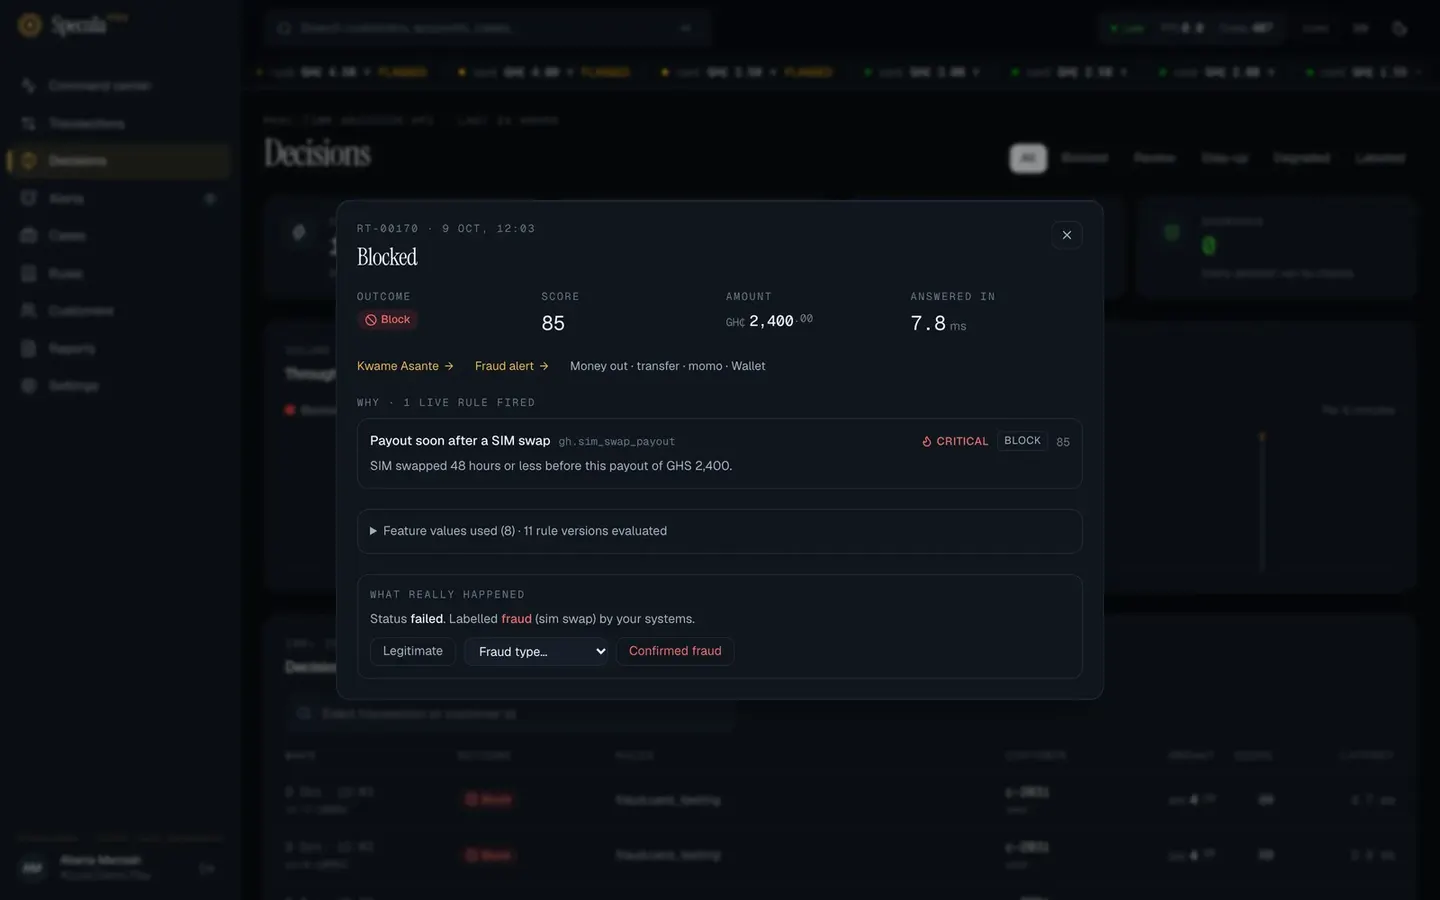
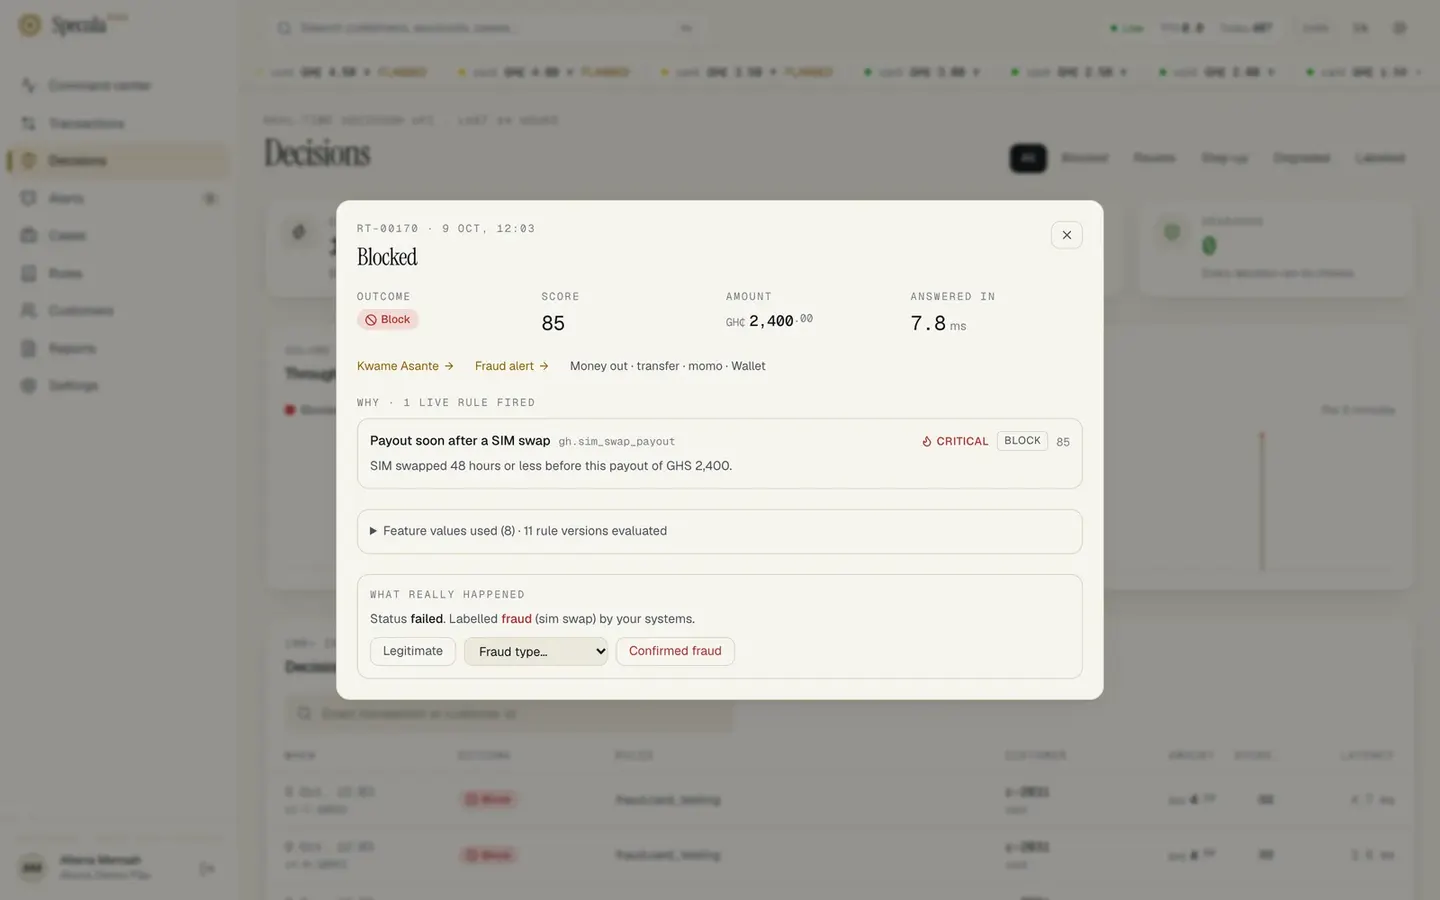
Autoriser, authentifier davantage, examiner ou bloquer, chacune avec un score de 0 à 100 et les règles déclenchées. La réponse la plus stricte l’emporte : une règle d’autorisation ne lève jamais un blocage.
Chaque espace de travail fixe le temps accordé à une décision, de 20 millisecondes à 2 secondes, et la réponse à donner si ce temps est dépassé : laisser passer le paiement ou le retenir.
Une réponse donnée sans le contrôle complet est marquée comme dégradée et lève une alerte de fraude : quelqu’un examine ce paiement après coup.
Un paiement impliquant une correspondance de sanctions confirmée est bloqué par défaut ; si la correspondance est encore à l’examen, il est retenu. Le nom d’une contrepartie vue pour la première fois est filtré sur-le-champ.
Vos systèmes peuvent indiquer après coup si un paiement était frauduleux ou légitime. Chaque règle affiche alors la fréquence à laquelle elle a eu raison.
Au-delà de sa capacité, le service refuse vite des requêtes plutôt que de ralentir tous les paiements. Si la file de messages tombe, il continue de décider et rattrape son retard à son retour.
02 · Détecter
167 règles, prêtes dès le premier jour.
Dix-neuf packs couvrent les schémas que recherchent les régulateurs et les équipes fraude, des dépôts fractionnés aux retraits qui suivent un échange de carte SIM. Activez les packs de votre marché et de votre agrément, puis ajustez-les.
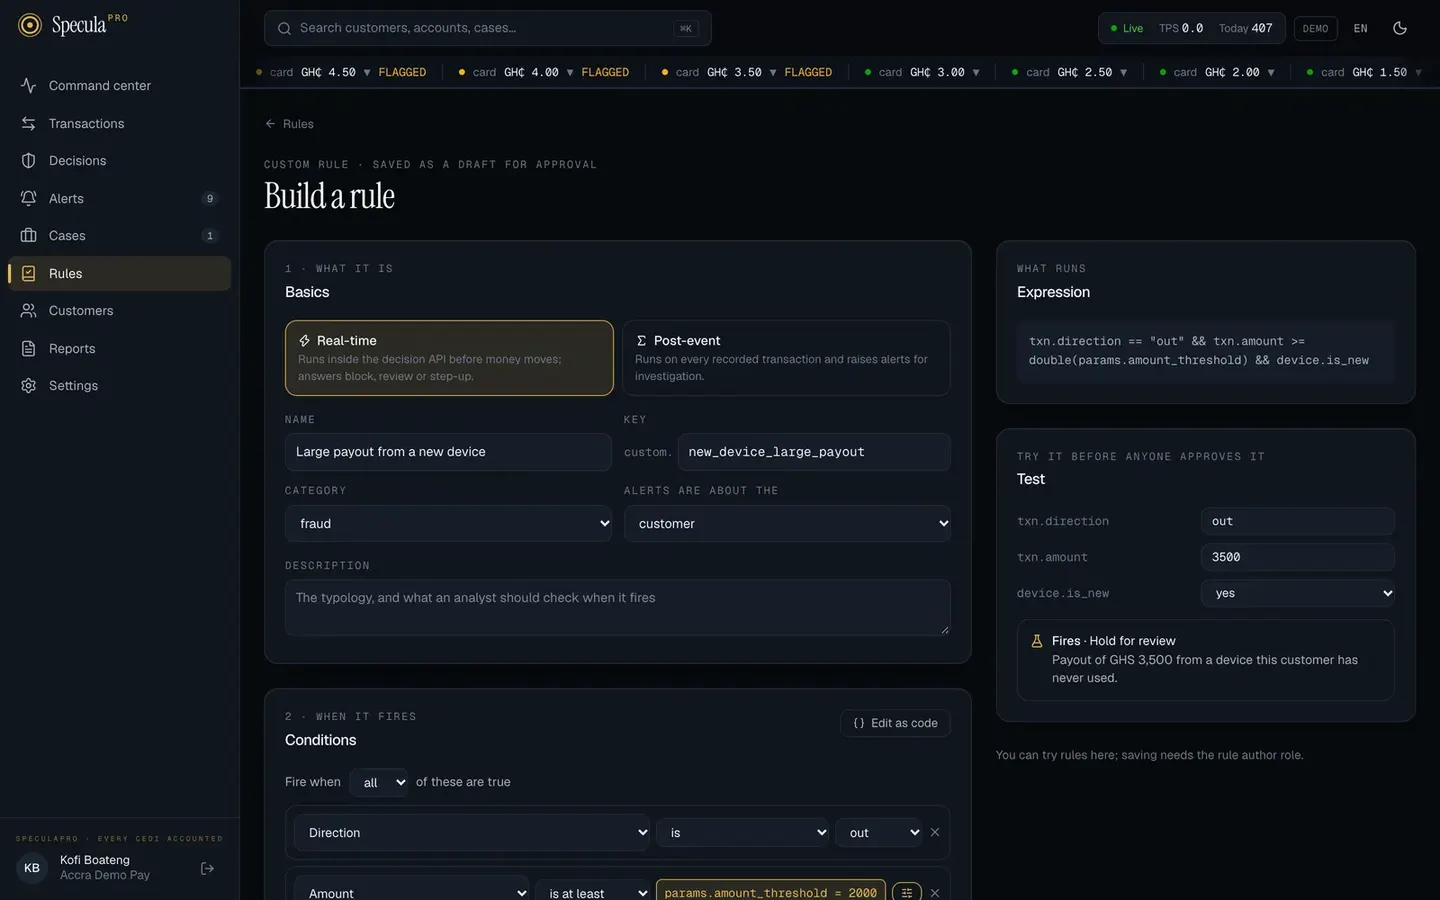
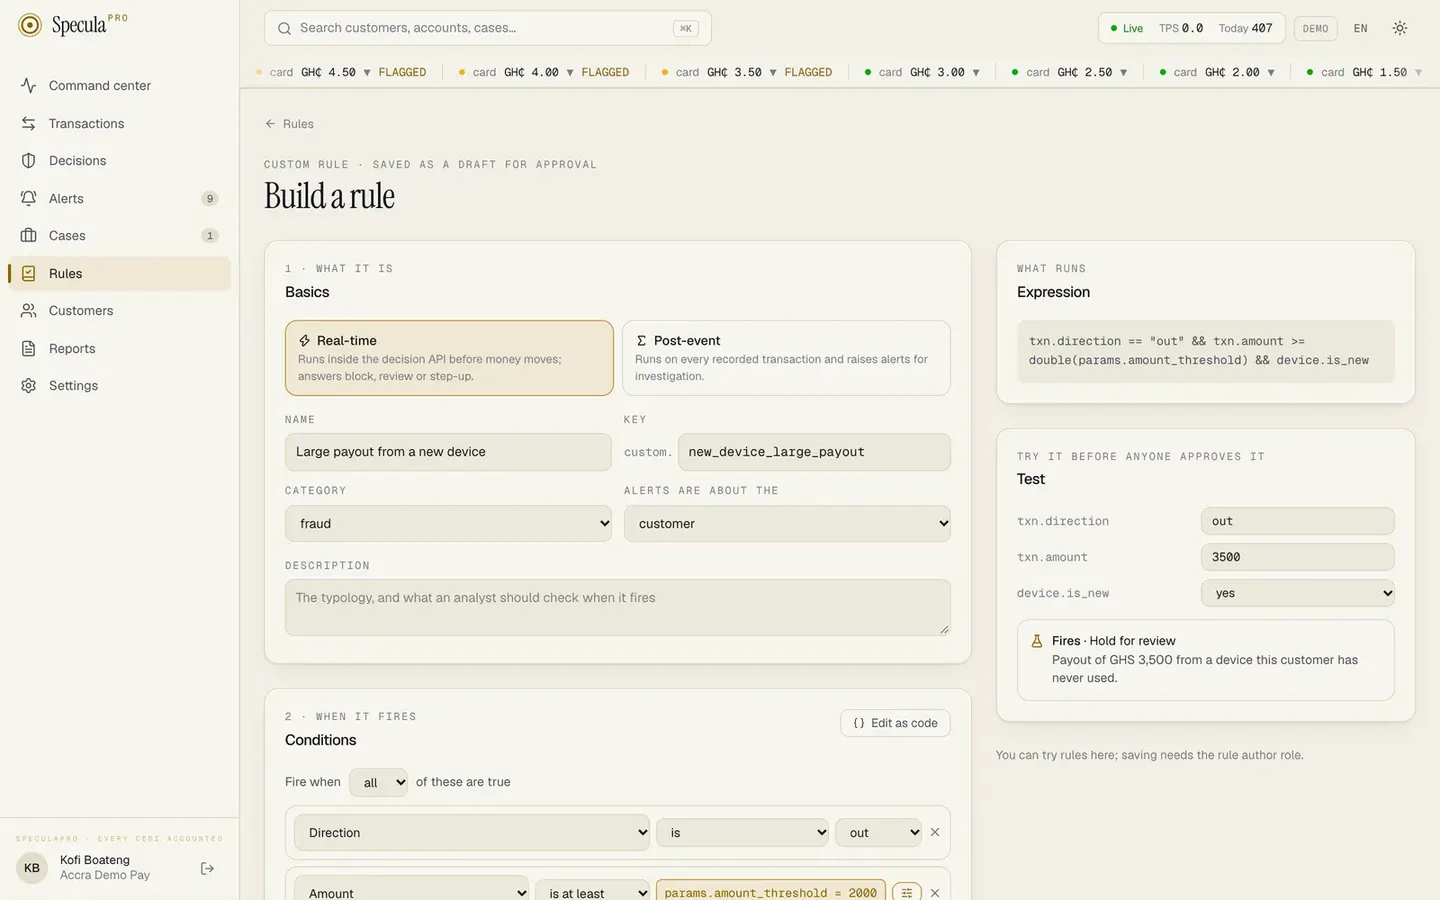
Seuils, fractionnement, vélocité, réseaux, géographie, marquages, monnaie mobile, fraude à la carte et activité des entreprises.
Des packs distincts pour les banques et pour les prestataires de paiement ou de monnaie électronique au Ghana, au Nigeria, dans les États de l’UEMOA, en Sierra Leone, au Liberia, en Gambie, en Guinée et au Kenya, en plus des packs de base, fraude et GAFI. Les cinq marchés les plus récents sont des packs de départ, encore à vérifier avec un conseil juridique et chaque régulateur.
En temps réel avant un paiement, après chaque transaction enregistrée, ou selon un calendrier : des scénarios horaires, quotidiens ou hebdomadaires qui examinent de nombreux comptes à la fois.
Les règles disposent de comptages, sommes, moyennes, maximums et du nombre de contreparties distinctes, sur des fenêtres d’une minute à 180 jours, pour un client, un compte, une contrepartie ou un appareil.
Nouvel appareil, nouveau bénéficiaire, nouveau pays, déplacement impossible, appareil partagé par de nombreux clients, et événements de compte tels que codes PIN erronés, changements de téléphone et échanges de carte SIM.
Dépôts répartis entre agents, plafonds par niveau de KYC, retraits peu après un échange de carte SIM, plafonds BCEAO de monnaie électronique : des typologies écrites pour la façon dont l’argent circule réellement ici.
03 · Éprouver
Modifier une règle sans retenir son souffle.
Chaque modification est essayée, comparée à ce qui tourne aujourd’hui et approuvée par une seconde personne avant de toucher un paiement réel. Chaque version est conservée.
- Brouillon
- Essai
- Test rétrospectif
- Observation
- Approbation
- Production
Choisissez conditions, totaux et issue dans des menus : SpeculaPro écrit l’expression. Ceux qui le préfèrent peuvent modifier directement l’expression, en CEL.
Saisissez des valeurs d’exemple et voyez aussitôt si la règle se déclencherait, ainsi que la phrase que lirait un analyste.
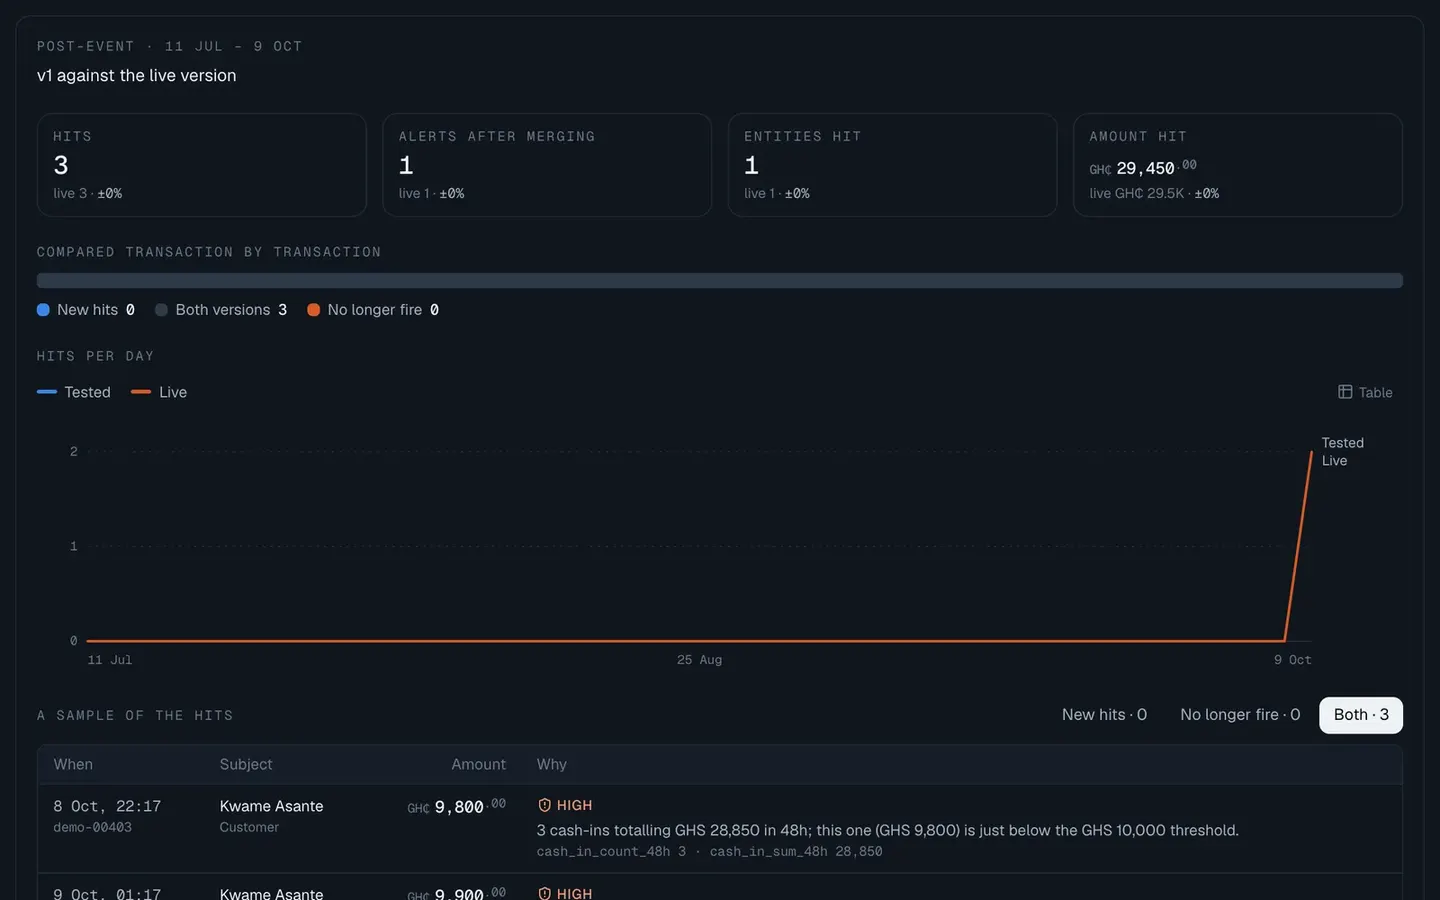
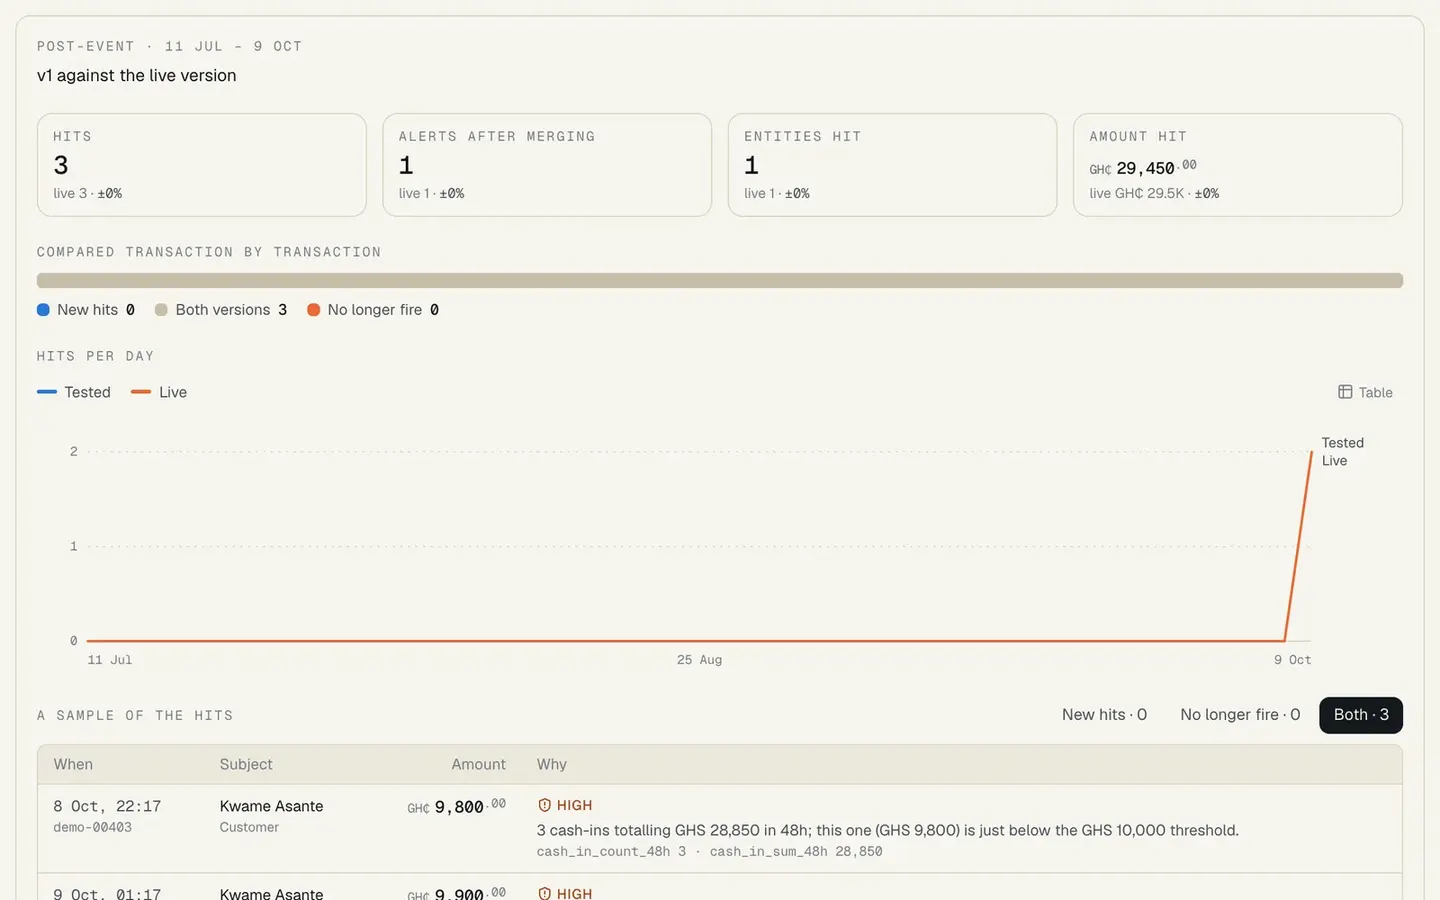
Rejouez un brouillon, de nouveaux paramètres ou une règle non enregistrée sur votre historique et comparez avec la version en production : déclenchements, alertes, clients et montants, jour par jour, avec des exemples à lire.
Une nouvelle version tourne à côté de celle en production et enregistre ce qu’elle aurait signalé, sans lever d’alerte, jusqu’à ce que vous la promouviez.
L’auteur d’une version ne peut pas l’approuver : la base de données elle-même le refuse. Les versions approuvées sont figées, et chaque alerte renvoie à la version exacte qui l’a levée.
Chaque règle porte une phrase complétée avec les chiffres réels lorsqu’elle se déclenche, par exemple « 5 dépôts totalisant 48 500 GHS en 48 heures ».
Lorsqu’un pack est mis à jour, les valeurs que vous avez ajustées sont reportées en brouillons à revoir, jamais écrasées.
04 · Enquêter
De la première alerte au dossier clos, sur une seule chronologie.
Les analystes voient ce qui s’est déclenché et pourquoi, traitent d’abord le plus risqué et laissent une trace que personne ne peut réécrire.
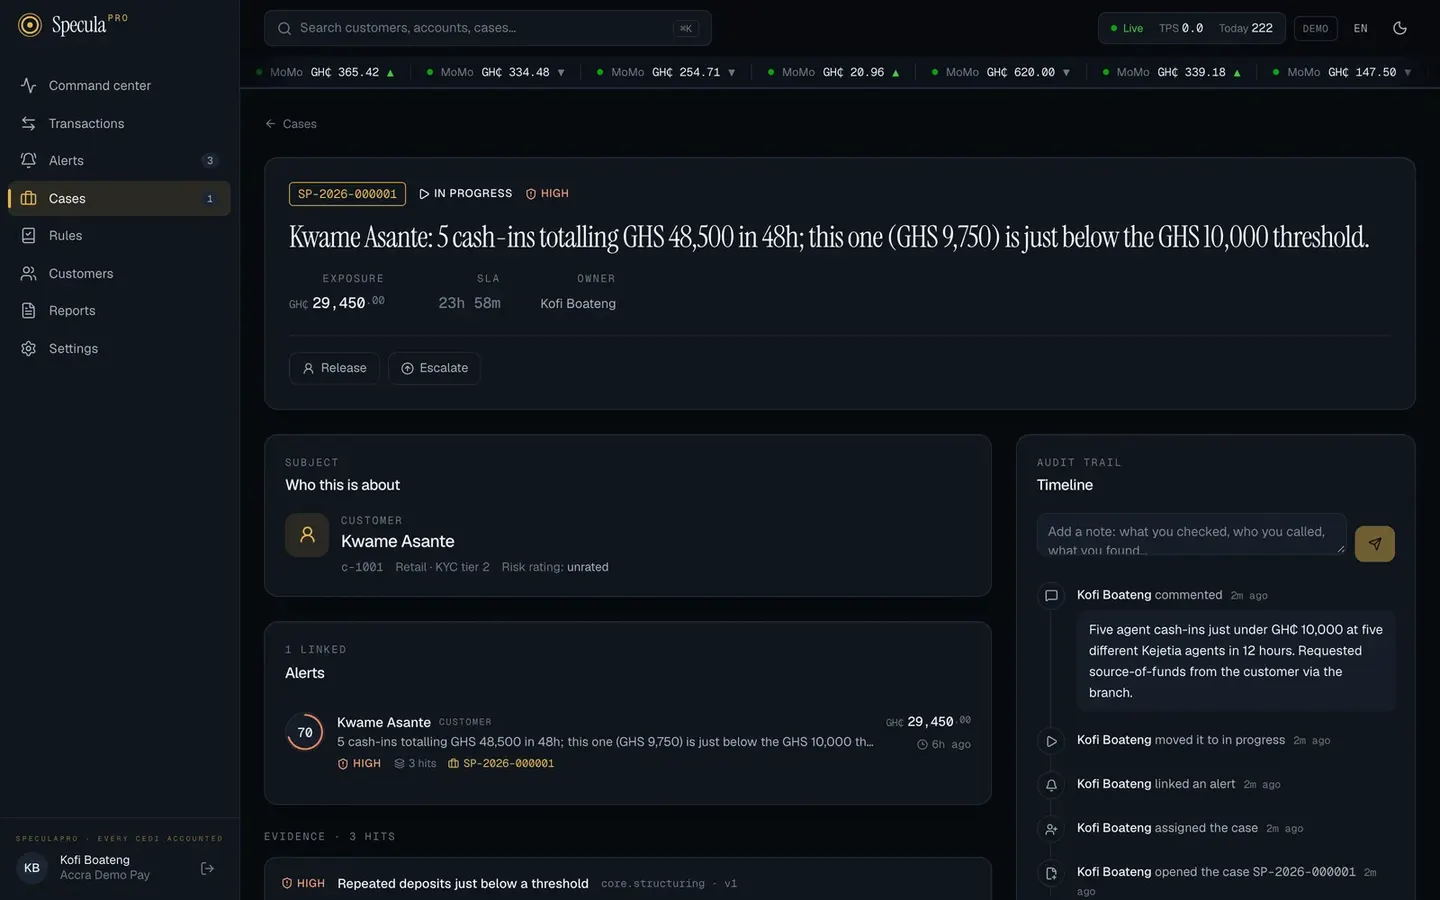
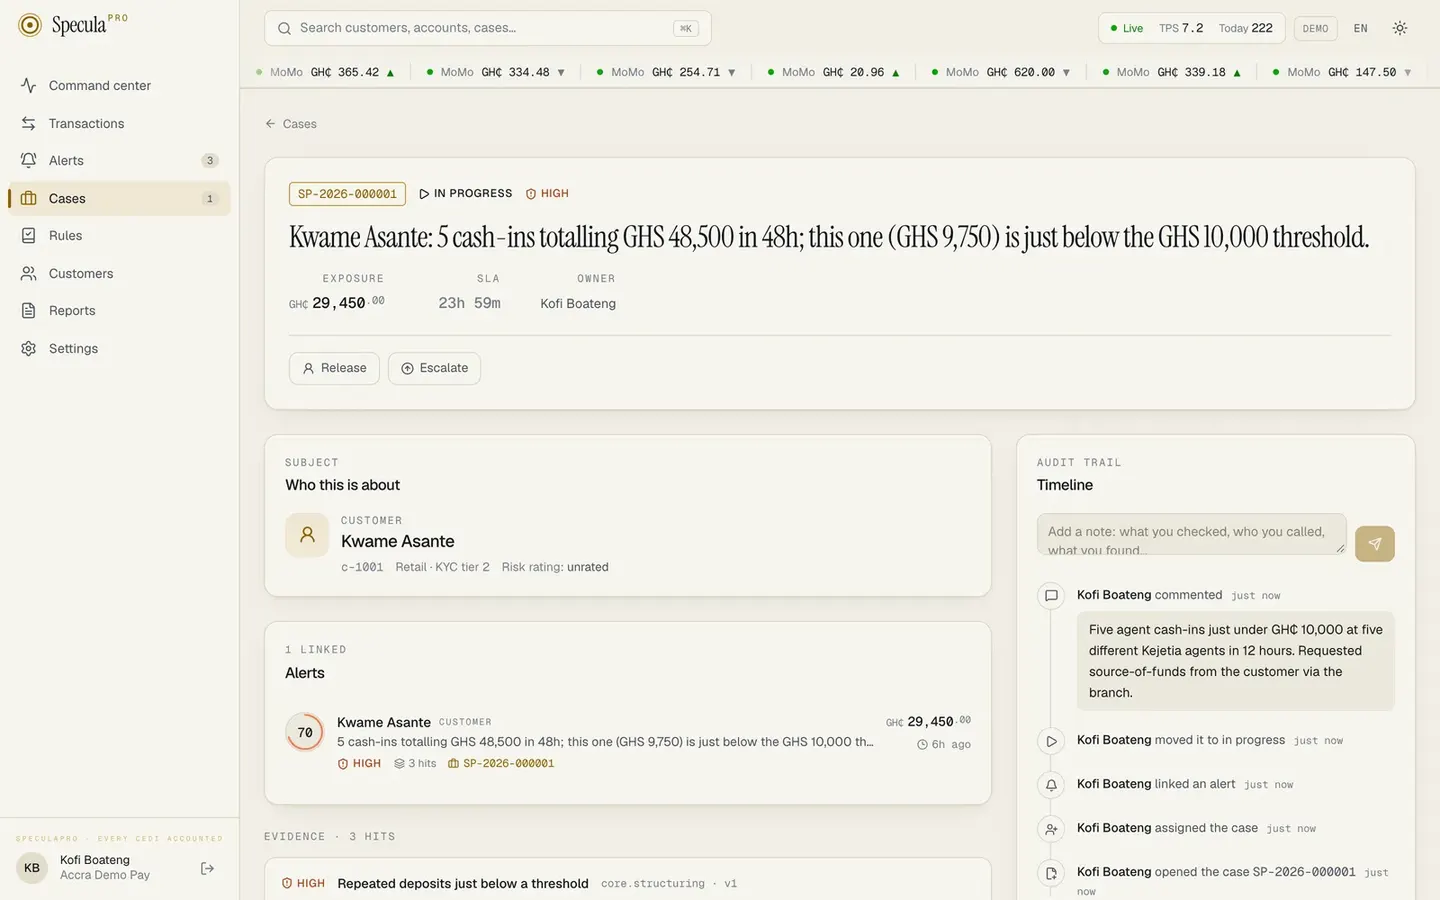
Les déclenchements sur un même client sont fusionnés en une seule alerte ouverte, et la file est triée par risque. Alertes de blanchiment et alertes de fraude restent séparées.
Chaque alerte montre la règle, sa version, les transactions et les valeurs qui l’ont déclenchée.
Un dossier a un numéro, un responsable, une priorité et une échéance. Par défaut : 4 heures pour critique, 24 pour élevé, 72 pour moyen et une semaine pour faible. Vous fixez les vôtres.
Des politiques décident où commence un type de dossier et qui prend chaque niveau : le dossier d’une PPE peut s’ouvrir au niveau 2, dans la file de la cellule senior, avec quatre heures au compteur. Toute personne qui traite un dossier peut encore l’escalader à la main, motif consigné.
Regroupez les personnes en équipes. Les dossiers rejoignent la file d’une équipe par politique ou à la main, et chacun peut restreindre la liste aux files de ses propres équipes.
Quand l’échéance d’un dossier est dépassée, elle est inscrite dans la chronologie et le responsable, l’équipe et les approbateurs sont prévenus. Si la politique le prévoit, le dossier monte d’un niveau de lui-même, en moins d’une minute.
Joignez ce que vous avez recueilli : une pièce d’identité, un relevé, le courrier du client, un e-mail. Chaque fichier est chiffré, son empreinte est enregistrée, chaque téléchargement est journalisé, et un fichier retiré laisse sa trace.
Interrogez l’assistant sur une alerte : il dit si elle ressemble à un faux positif ou mérite une enquête, avec ses raisons et ce qu’il faut vérifier. Ce qu’il lit est d’abord masqué : les noms et les numéros identifiants sont remplacés par des substituts. Il ne peut rien écarter ni clôturer : c’est une personne qui le fait.
La clôture d’un dossier élevé ou critique exige un autre approbateur. Vous pouvez l’exiger pour tous les dossiers, ou pour ceux d’une politique.
Une activité expliquée peut faire l’objet d’une exemption de 1 à 365 jours, avec un motif et un second approbateur. Les déclenchements exemptés restent conservés pour les auditeurs.
Commentaires, assignations, escalades et décisions s’ajoutent au dossier dans l’ordre. Rien ne peut y être modifié ni retiré.
05 · Connaître
Tout sur un client, sur une seule page.
Le profil réunit ce dont un enquêteur a besoin et ne montre les données personnelles qu’aux personnes autorisées à les voir.
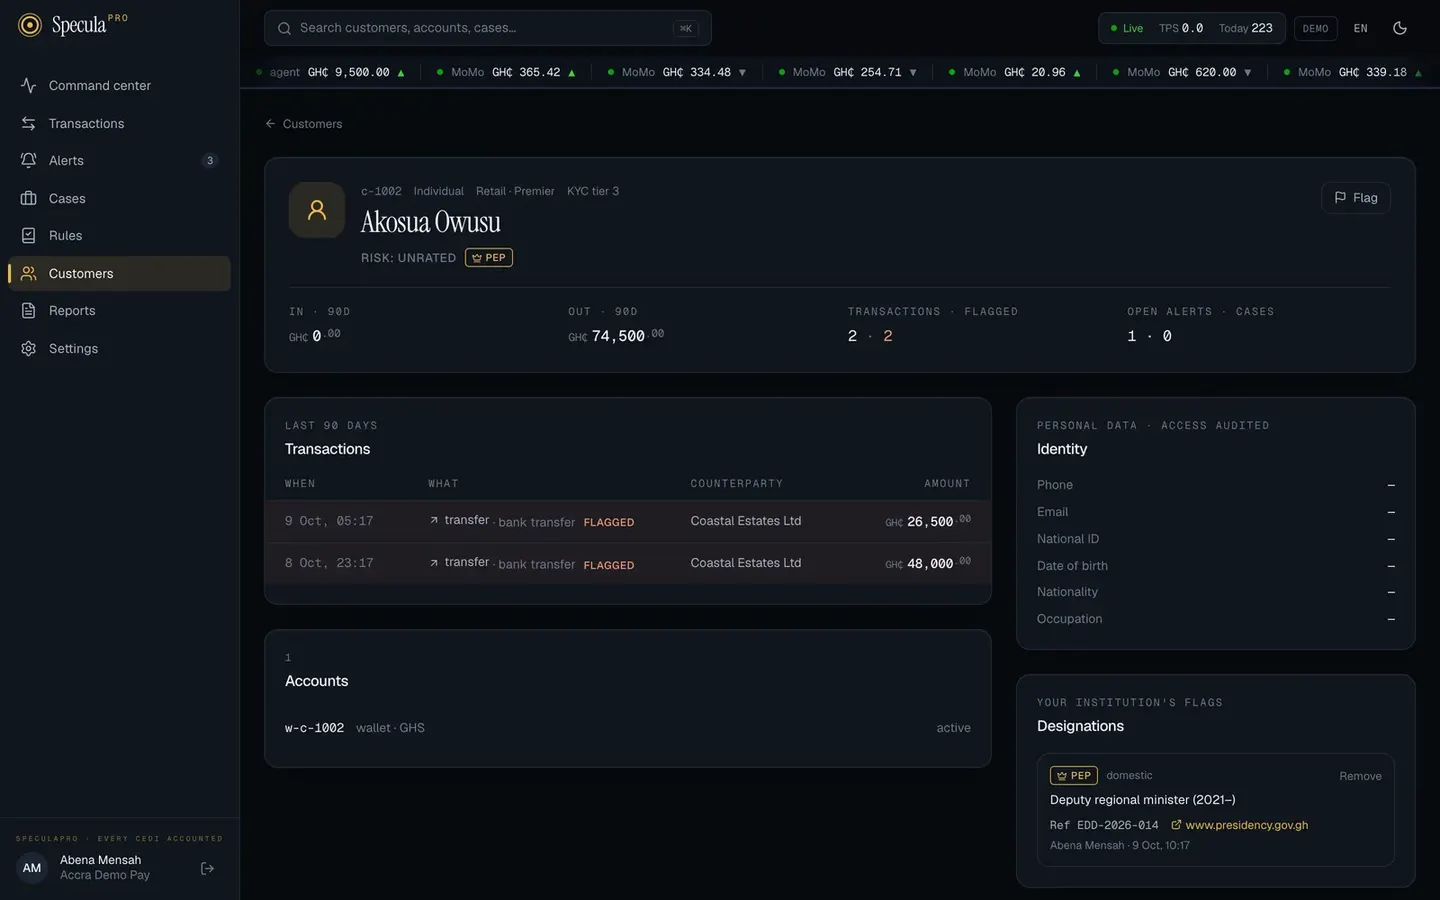
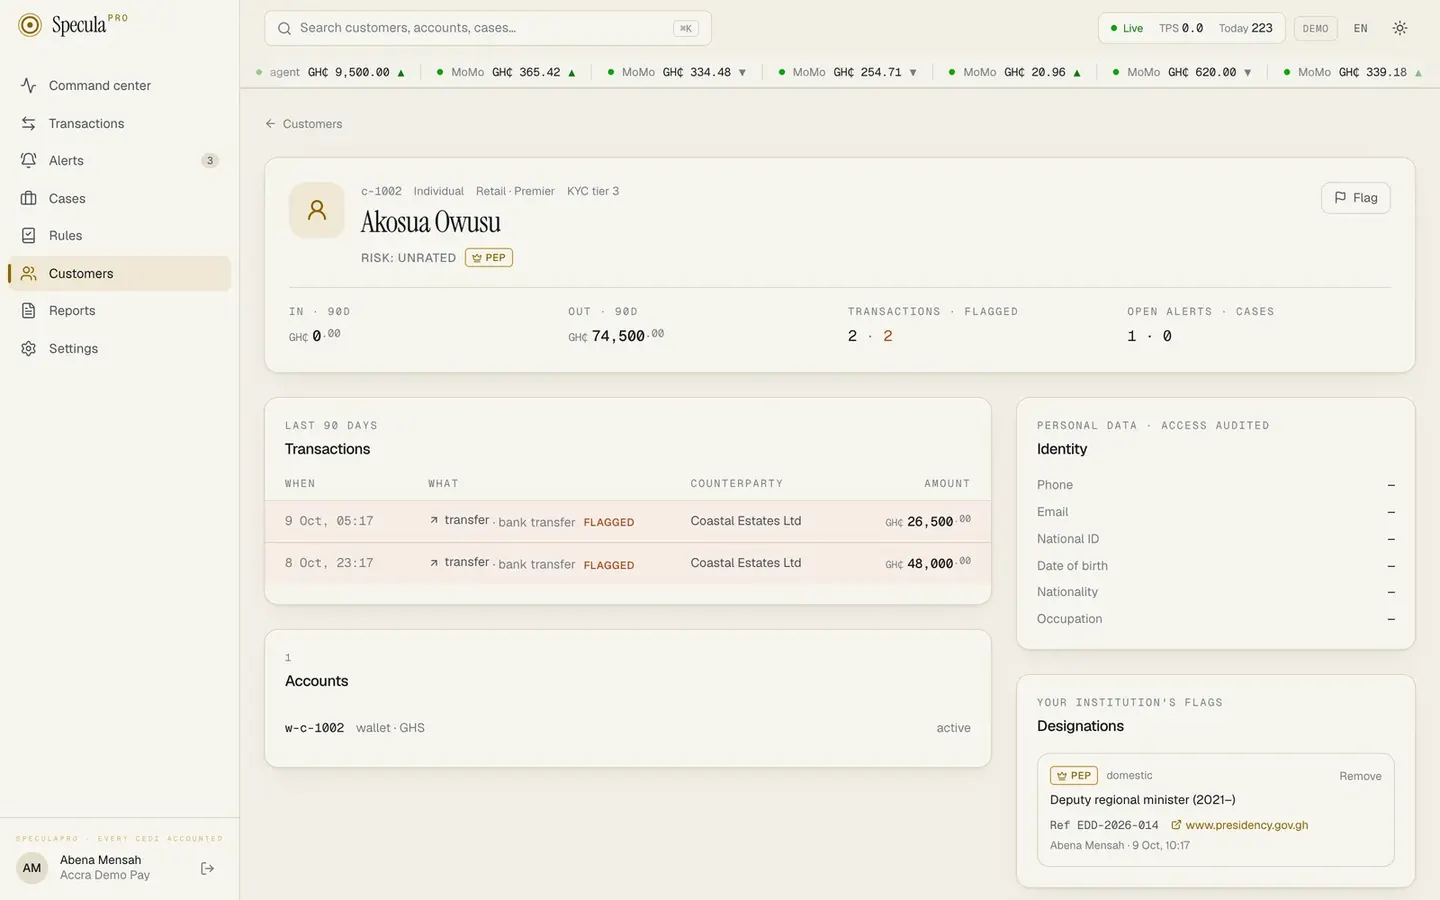
Entrées et sorties d’argent, dernières transactions avec celles signalées mises en évidence, comptes, alertes et dossiers ouverts.
Les appareils utilisés par un client et ses événements de compte récents : connexions, codes à usage unique erronés, changements de téléphone et échanges de carte SIM.
Marquez un client ou une contrepartie comme PPE (nationale, étrangère ou d’organisation internationale), proche ou associé, sanctionné, risque élevé, informations défavorables, sous surveillance, ou selon vos propres catégories. Chaque marquage porte sa source et se révoque, sans jamais se supprimer.
Des listes de pays, codes marchands, clients, comptes, contreparties, appareils et adresses IP. Les entrées peuvent expirer, et les règles voient un changement en 15 secondes environ.
Les noms sont remplacés par des pseudonymes et les champs d’identité masqués pour les rôles qui n’ont pas le droit de les voir. Chaque consultation de données personnelles est inscrite au journal d’audit.
La notation de risque, le segment et le niveau de KYC transmis par vos systèmes accompagnent le client et peuvent servir dans toute règle, tout comme vos champs personnalisés.
06 · Filtrer
Des noms contrôlés sur les listes, avec le raisonnement.
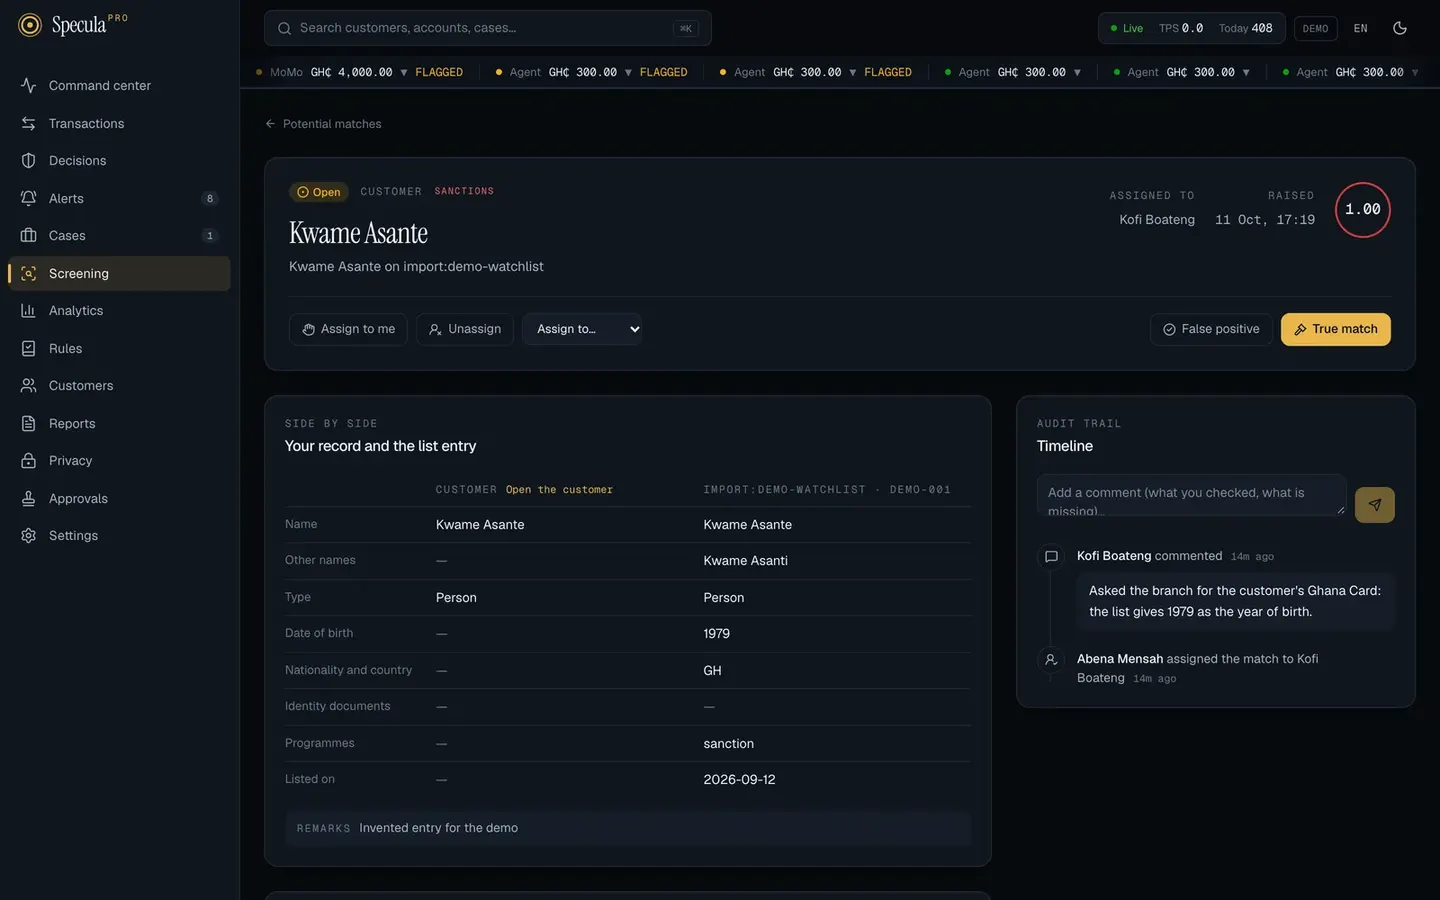
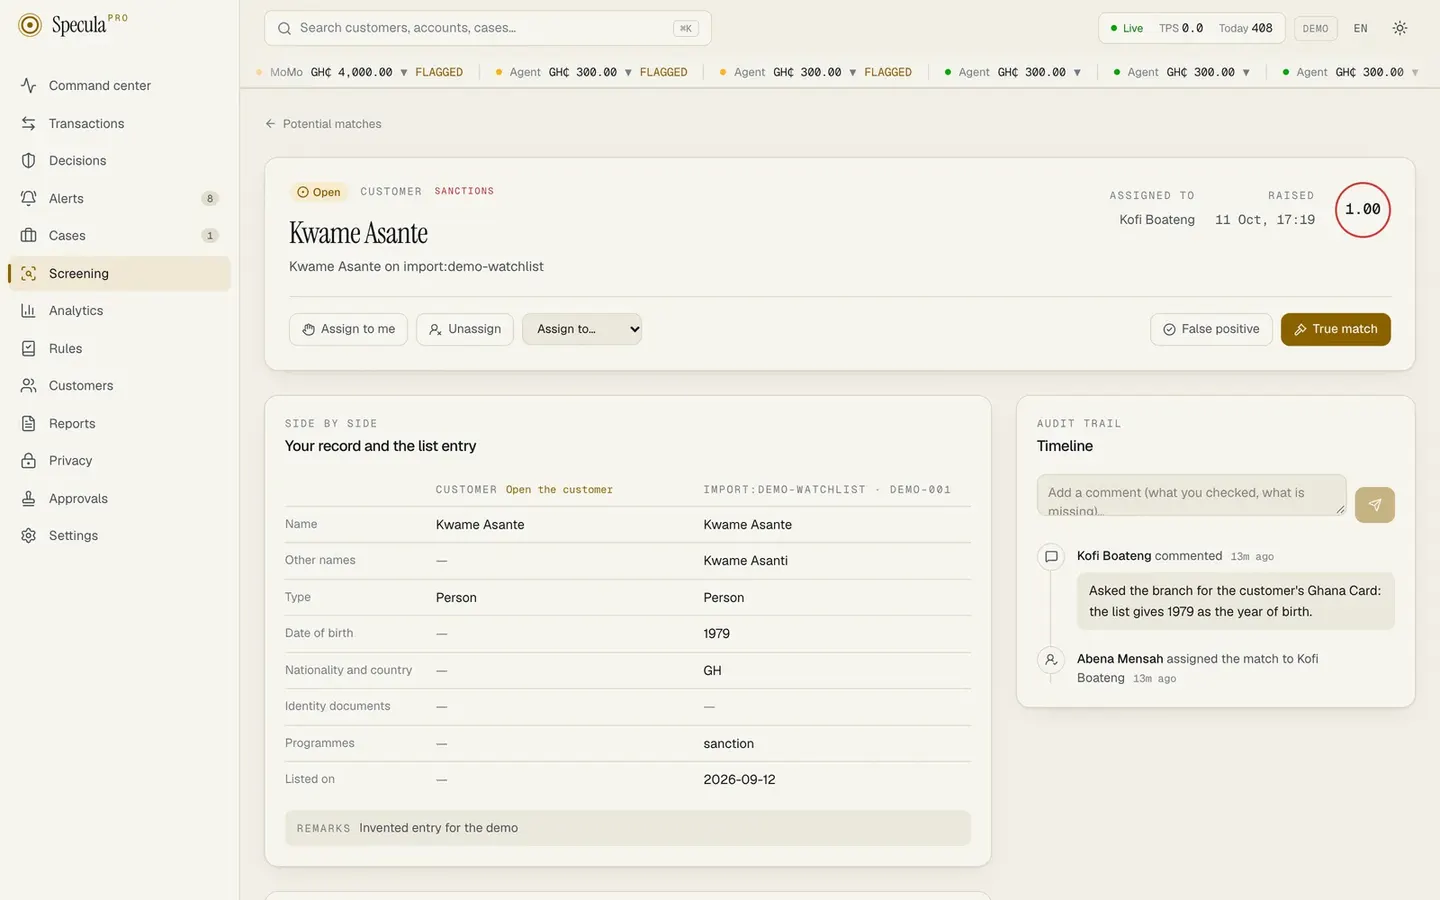
Les listes de sanctions sont tenues à jour pour vous. Lorsqu’un nom s’en approche, un réviseur voit votre fiche à côté de l’entrée de la liste et la raison du rapprochement.
Les listes des Nations unies, de l’OFAC, de l’Union européenne et du Royaume-Uni sont récupérées et chaque version est conservée. Afrique du Sud, Canada, Australie et Kenya peuvent être activés.
Importez les listes nationales du Nigeria, du Ghana et des États de l’UEMOA, et tenez vos listes de surveillance privées. Des lots de listes signés servent les sites sans accès à internet.
Variantes d’orthographe, noms à la prononciation proche, mots dans un autre ordre, noms écrits en cyrillique, en grec ou en arabe. Date de naissance, pays et numéros d’identité font monter ou baisser le score.
Le réviseur voit quels noms ont été comparés, leur degré de proximité et le seuil appliqué.
Votre fiche à côté de l’entrée de la liste, avec une chronologie des commentaires. Une correspondance avérée exige une seconde personne là où vous le demandez, et un faux positif écarté est mémorisé.
Quand une liste est mise à jour, les clients sont filtrés à nouveau automatiquement. Personne n’a à penser à le lancer.
OpenSanctions et ComplyAdvantage peuvent être connectés dès aujourd’hui. Un connecteur World-Check One est inclus et reste à vérifier sur un compte réel.
07 · Modéliser
Un modèle qui conseille. Des règles qui décident.
Chaque établissement peut entraîner, sur ses propres transactions, un modèle qui évalue le caractère inhabituel d’un paiement. C’est une première étape : il repère l’inhabituel et n’apprend pas encore des fraudes confirmées.
Première étape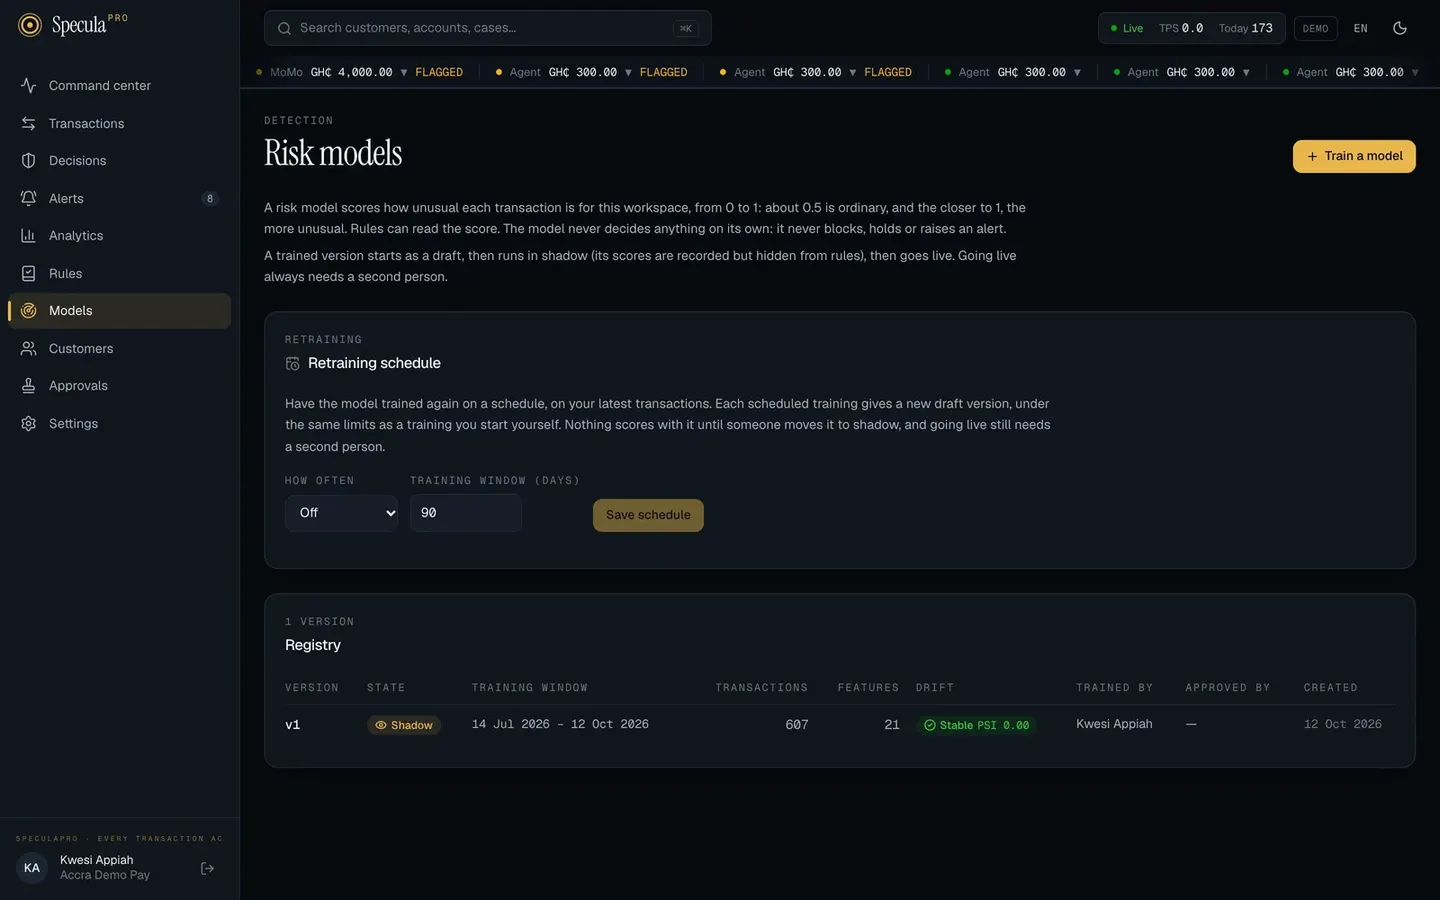
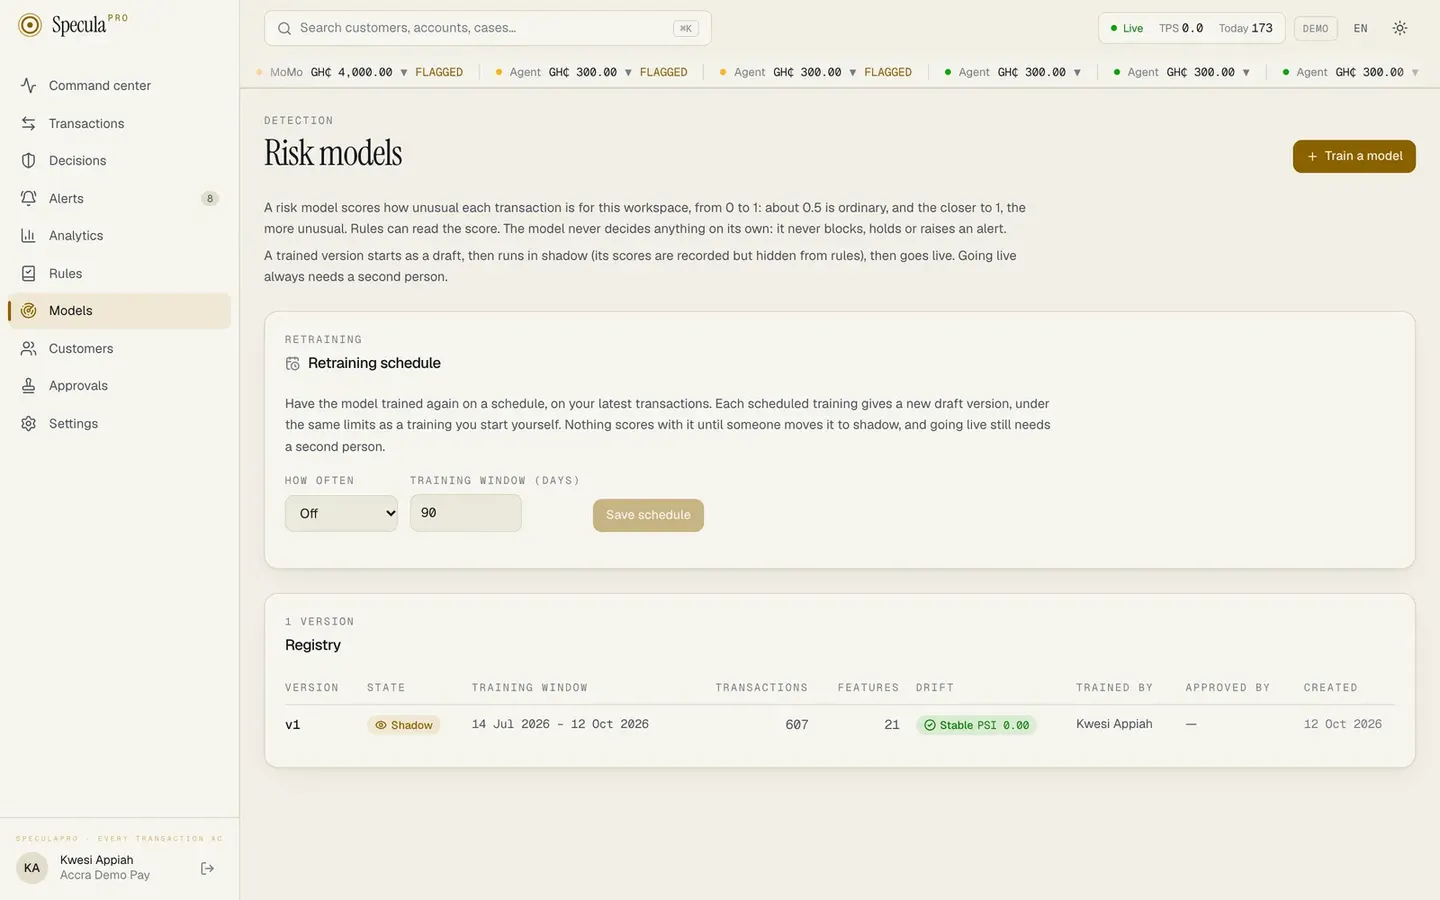
Un modèle appartient à un seul espace de travail et s’entraîne sur ses transactions. Rien n’est partagé avec un autre établissement.
Chaque paiement reçoit un score de 0 à 1 et les trois éléments qui le rendent inhabituel.
Le modèle ne bloque jamais un paiement et ne lève jamais d’alerte de lui-même. Une règle que vous avez écrite et approuvée décide de ce que signifie un score élevé.
Une version commence en brouillon, tourne en mode observation et n’entre en production qu’avec l’approbation d’une seconde personne. Elle peut être retirée à tout moment.
Sur quoi elle a été entraînée, sur quelle période, avec quelles données d’entrée, et comment ses scores se répartissent. Prête pour votre dossier de risque de modèle.
SpeculaPro mesure si les paiements du jour ressemblent encore à ceux sur lesquels le modèle a appris. Le réentraînement hebdomadaire ou mensuel ne produit que des brouillons.
08 · Assister
Un assistant qui lit avec vous. Les personnes décident.
Un assistant IA lit une alerte, un dossier ou une règle comme le ferait un analyste et dit ce qu’il voit, avec ses raisons. Il ne clôt, n’écarte, n’escalade et ne modifie jamais rien : chaque décision reste à une personne.
L’assistant indique si une alerte ressemble à un faux positif ou mérite une enquête, avec quel degré de confiance, pourquoi, et quoi vérifier ensuite. Les alertes de sanctions, les alertes critiques et celles qui concernent des personnes politiquement exposées ne sont jamais qualifiées de faux positifs.
Activez l’examen automatique et chaque nouvelle alerte porte l’avis de l’assistant, ou demandez-lui de lire toute la file d’un coup. Les analystes filtrent selon son avis et commencent par les alertes qui comptent.
La personne qui reprend un dossier obtient un court exposé de son objet, des faits qui comptent, de ce qui reste ouvert, et de ce que l’assistant suggérerait d’en faire. Un dossier, ou tous les dossiers en cours d’un coup. L’enquêteur décide.
Pour une déclaration de soupçon, l’assistant rédige l’exposé à partir du dossier : qui, quoi, quand, combien, et pourquoi c’est suspect. C’est un premier jet : le déclarant vérifie chaque phrase, le corrige, le complète et signe.
Il lit ce que sont devenues les alertes d’une règle sur 90 jours et propose des réglages à tester, chacun avec ses chiffres et ce qu’il pourrait manquer. Rien ne change sur la règle : une personne essaie une piste dans un test rétrospectif, et une nouvelle version passe par l’approbation habituelle.
Ce que lit l’assistant est d’abord masqué : les noms deviennent des substituts comme « Customer A », les numéros de téléphone, d’identité et de compte sont remplacés, et ni les notes ni les fichiers ne sont envoyés. Il voit des montants, des dates et des schémas. Le masquage repose sur des motifs : ce qui est envoyé est pseudonymisé, pas anonyme. Les noms sont rétablis de votre côté.
Utilisez la clé fournie avec votre abonnement, avec un quota mensuel que vous pouvez demander à relever, ou la clé de votre établissement : pour Claude, ou pour un autre fournisseur doté d’une interface compatible OpenAI (les réglages existent pour OpenAI, Google Gemini, Mistral et un modèle que vous hébergez vous-même ; ils ont été testés sur des serveurs de substitution, pas encore auprès de chaque fournisseur). Par défaut, l’activer demande l’approbation d’une seconde personne ; le désactiver est immédiat. Chaque appel est compté et inscrit au journal d’audit.
09 · Déclarer
Des déclarations préparées à partir des preuves.
Une déclaration de soupçon part du dossier, est contrôlée selon le format du régulateur, approuvée par quelqu’un d’autre, exportée et suivie jusqu’à l’accusé de réception.
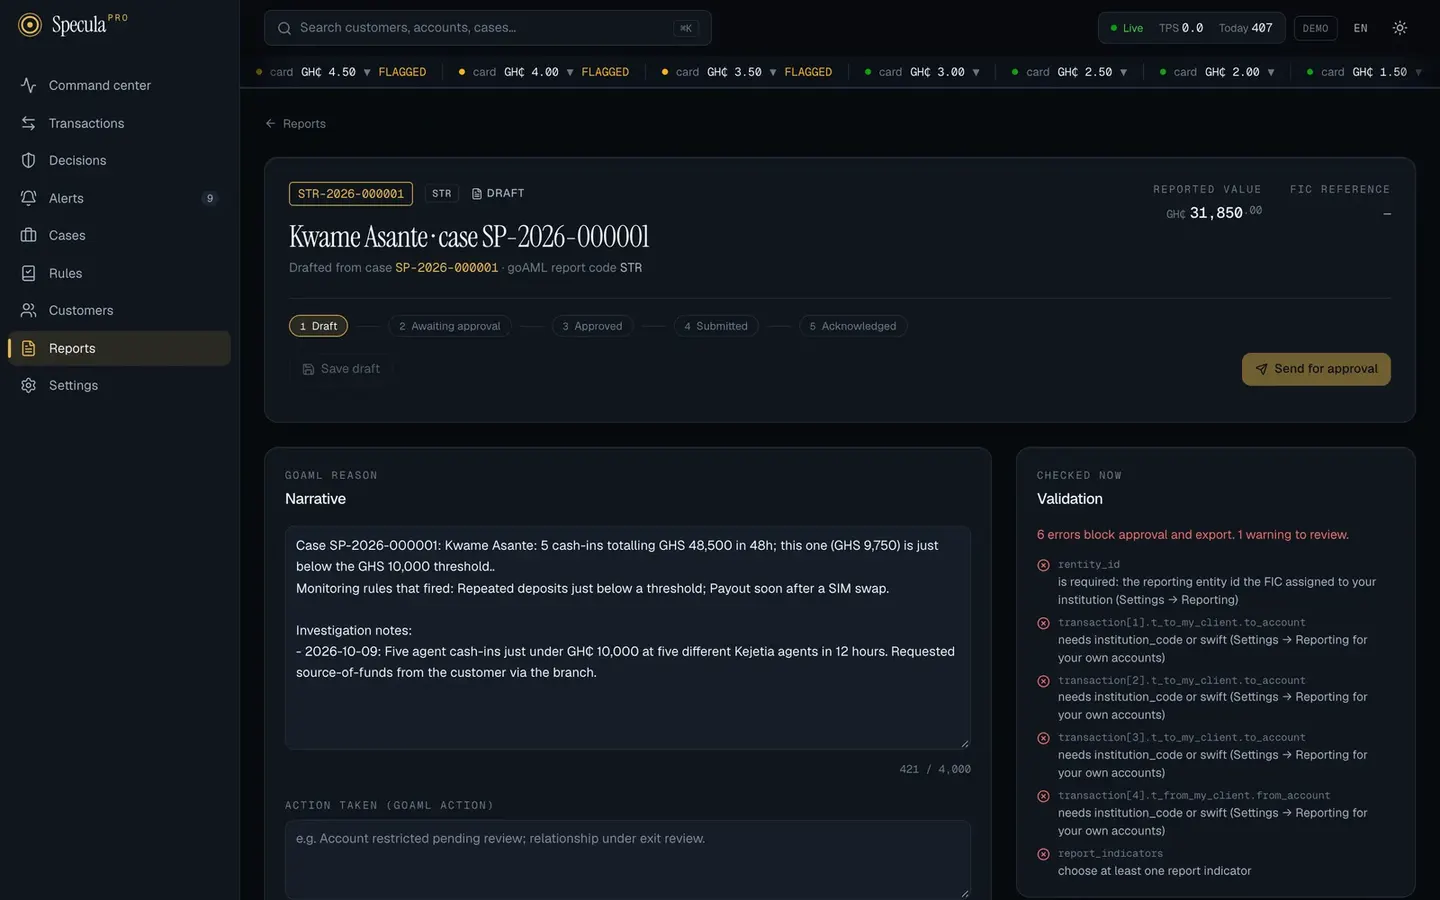
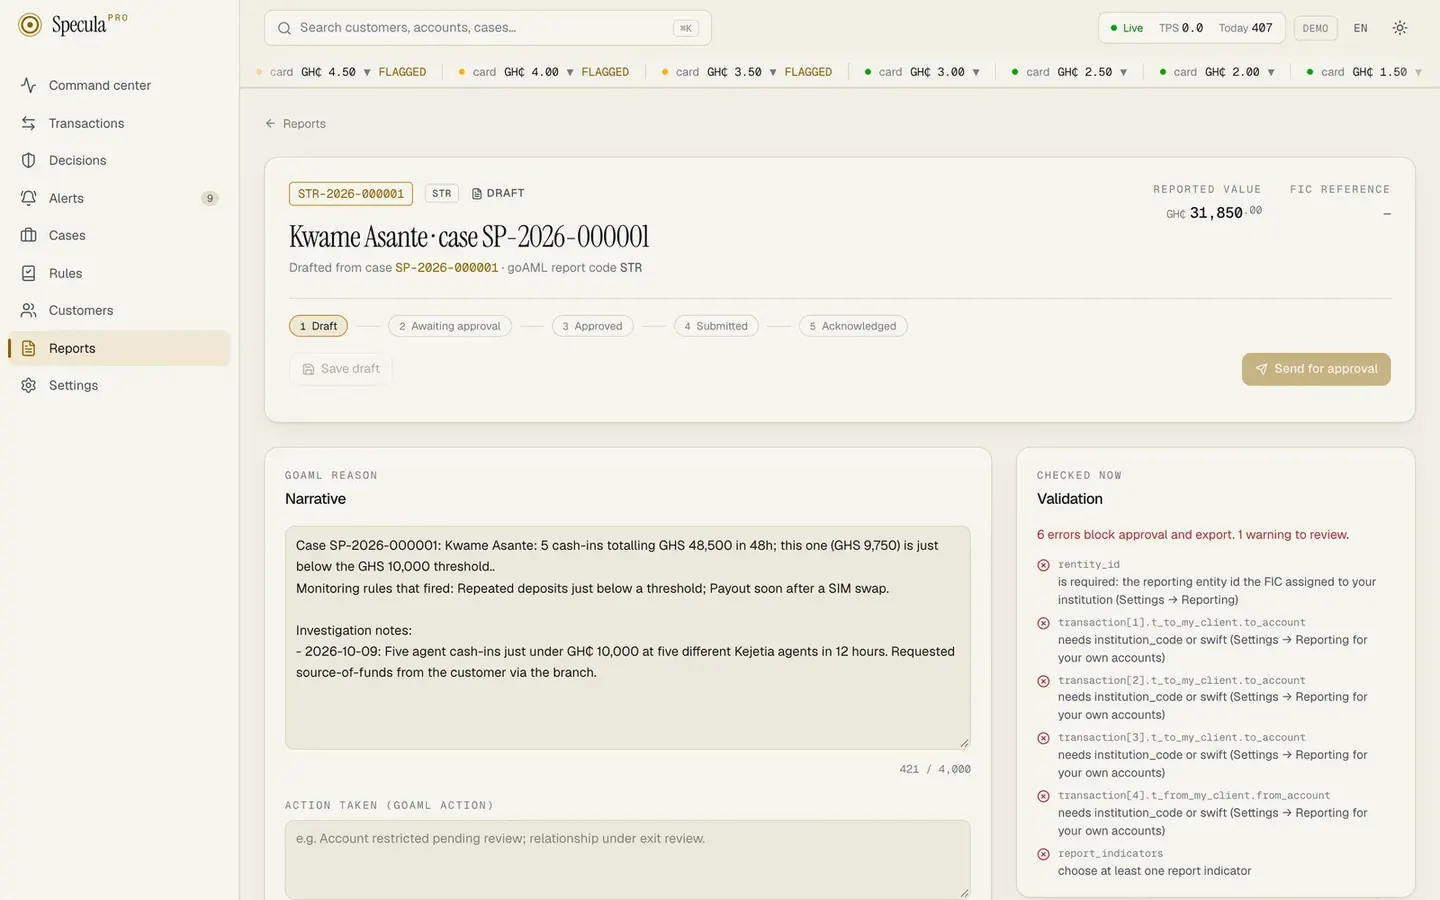
Le récit, le client et les transactions sont tirés du dossier et des notes de l’enquêteur.
Un panneau de validation liste ce que le format du régulateur rejetterait, et où corriger chaque point.
L’auteur d’une déclaration ne peut pas l’approuver. Le parcours d’approbation montre qui a rédigé, qui a approuvé et quand.
Les déclarations sont exportées en XML goAML, à téléverser sur le portail de votre CRF. Le fichier exact est conservé avec son empreinte : vous pouvez prouver ce qui a été envoyé.
Cochez les pièces du dossier qui accompagnent une déclaration. Elles sont figées avec elle à l’approbation et sortent dans une seule archive avec l’export et la liste des empreintes, prête à téléverser.
Pour les États de l’UEMOA et la Guinée, une déclaration en français à imprimer, avec une copie XML. La mise en page est la nôtre et reste à confirmer avec chaque CENTIF.
Une fois activées, les déclarations de transactions en espèces sont préparées chaque jour à partir des transactions dépassant votre seuil.
Chaque déclaration avec son statut et la référence du régulateur. Une déclaration peut être annulée avec un motif, jamais supprimée.
Des valeurs par défaut pour le Ghana, le Nigeria, les huit États de l’UEMOA, la Sierra Leone, le Liberia, la Gambie, la Guinée et le Kenya, plus un socle GAFI, avec la liste des valeurs que chaque régulateur doit confirmer.
10 · Protéger
La protection des données, dans l’outil de surveillance.
Votre délégué à la protection des données dispose de son propre espace, conçu autour du point où le droit de la vie privée rencontre les obligations de lutte contre le blanchiment.
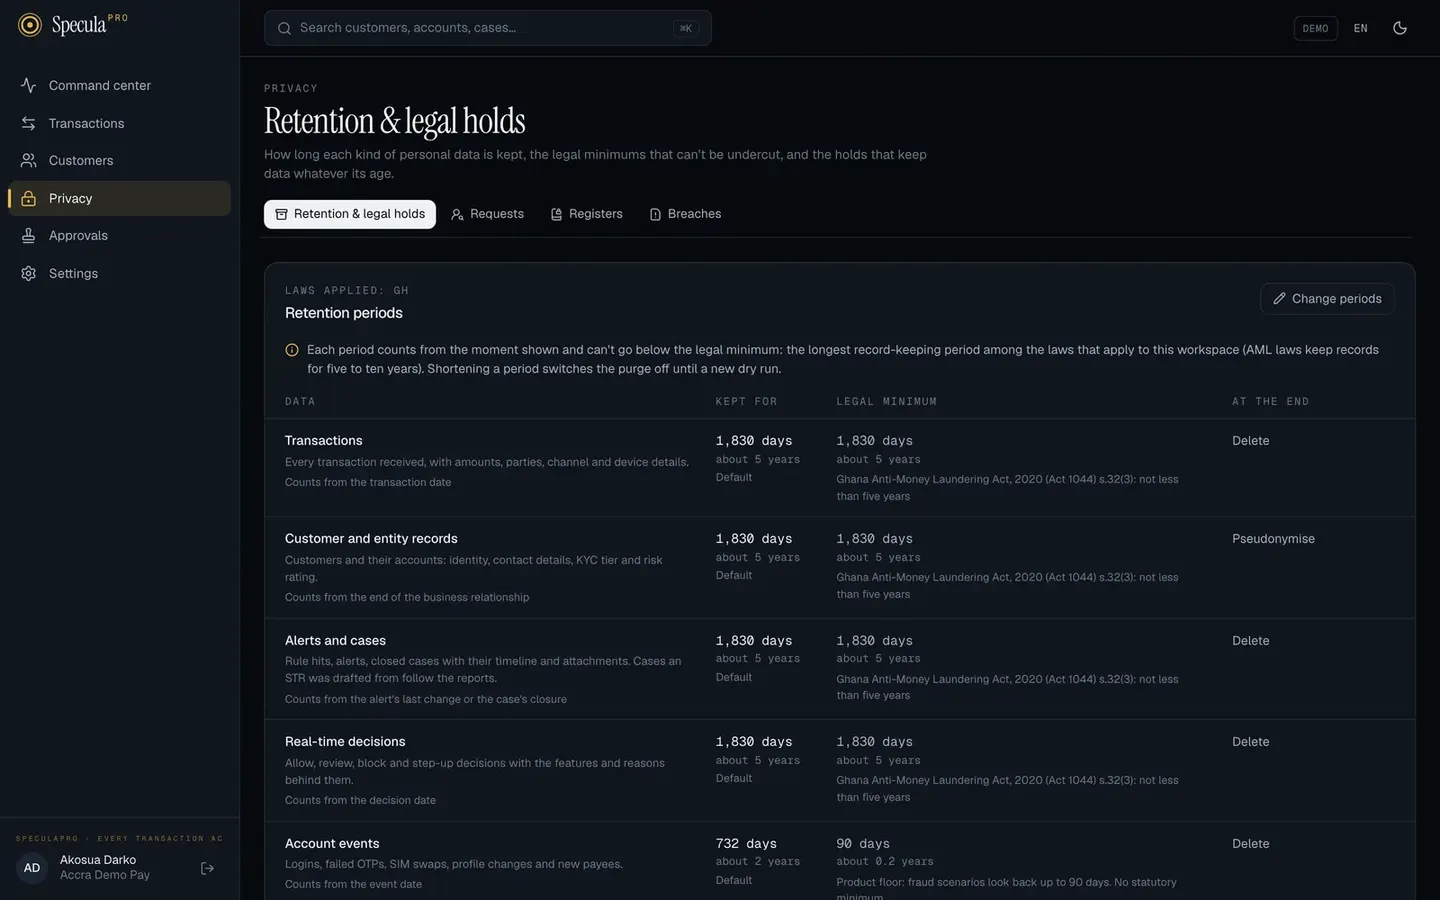
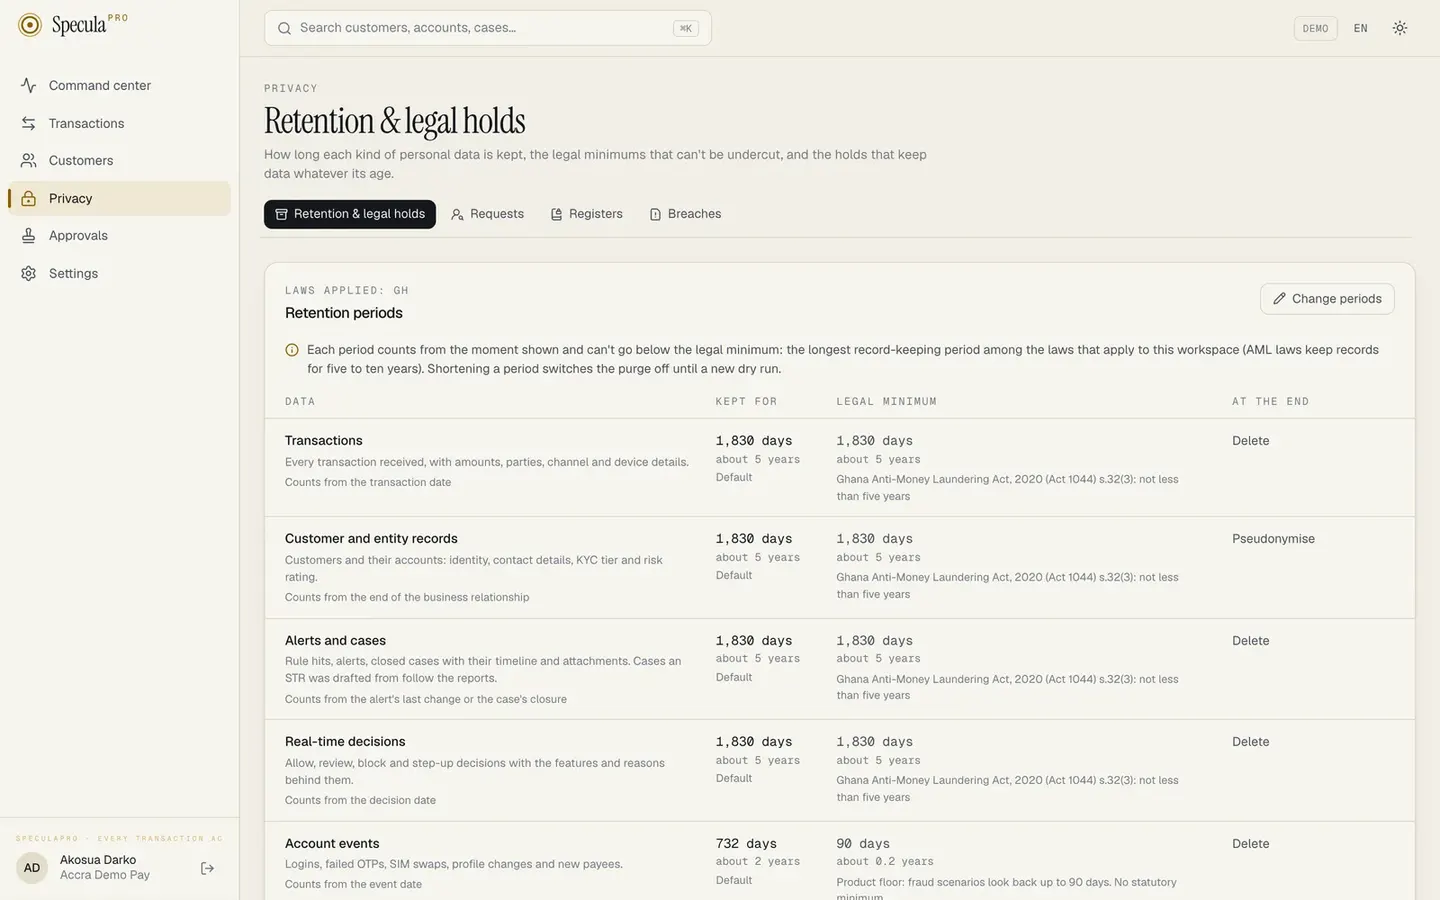
Fixez la durée de conservation de chaque type de données, jamais en dessous du minimum exigé par votre loi anti-blanchiment. Faites d’abord un essai à blanc, puis supprimez ou pseudonymisez.
Placez les données d’un client sous gel : rien n’est purgé tant que le gel n’est pas levé.
Six types de demande, accès, rectification, effacement, limitation, opposition ou portabilité, chacun avec le délai prévu par la loi applicable. L’export exclut les données de surveillance.
Une demande d’effacement contraire à une obligation légale de conservation est signalée, et une demande émanant d’une personne visée par une enquête est transmise au responsable LBC/FT.
Registre des traitements, bases légales et transferts à l’étranger, tenus au même endroit.
Consignez un incident, suivez la liste de contrôle face au délai légal, 72 heures là où il s’applique, et exportez la fiche pour le régulateur.
Délais et règles pour le Ghana, le Nigeria, le Kenya, la Côte d’Ivoire, le Sénégal, l’Afrique du Sud, l’Union européenne et le Royaume-Uni.
11 · Connecter
S’adapte aux systèmes que vous exploitez déjà.
Cinq façons d’envoyer des données, des événements signés en sortie, et des messages qui rejoignent vos équipes là où elles sont déjà.
Comment les pièces s’assemblent →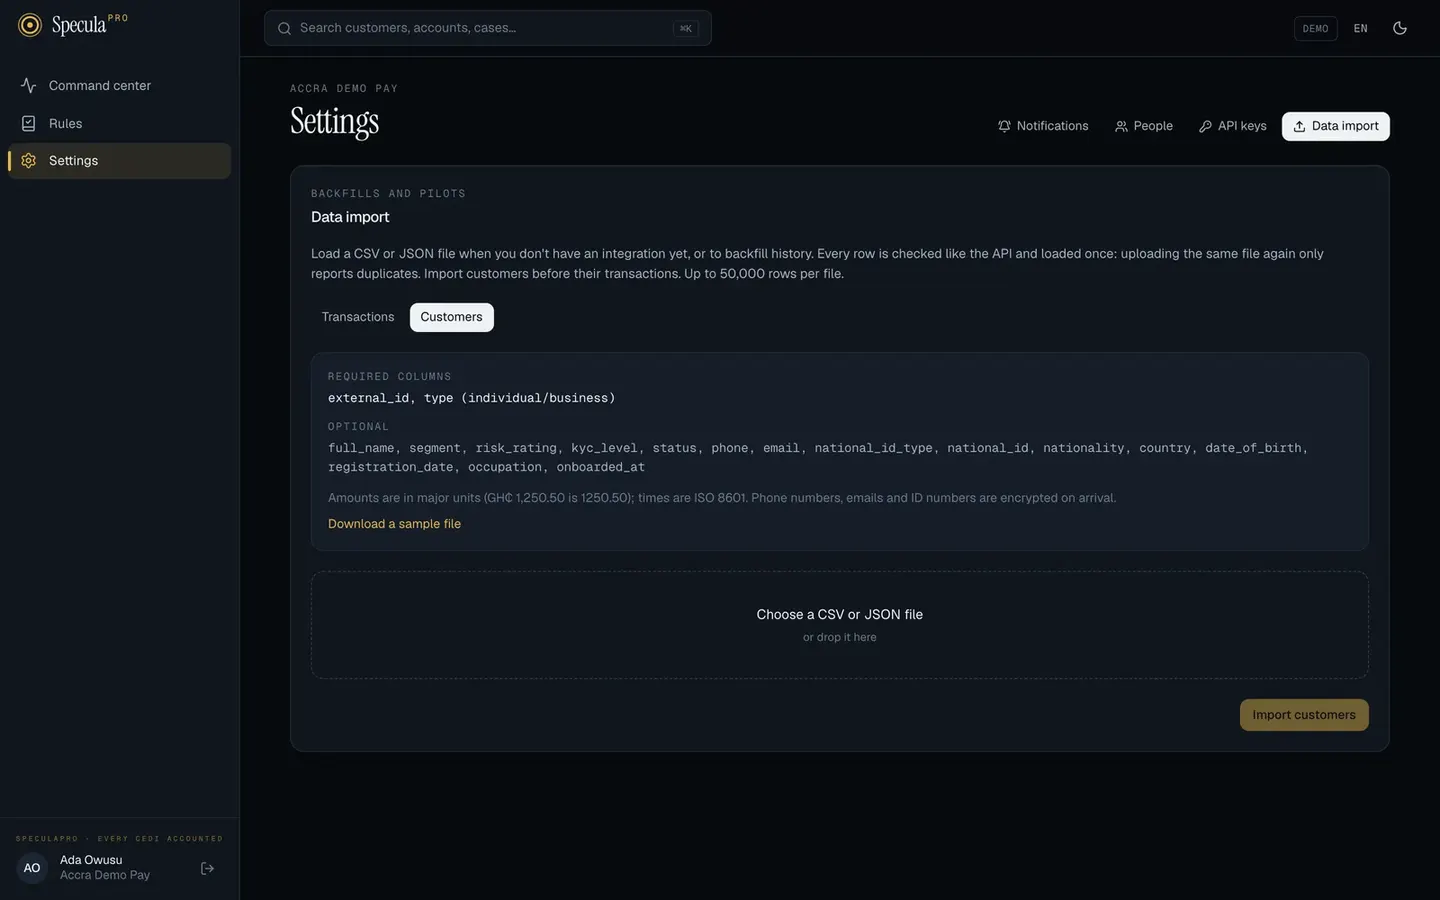
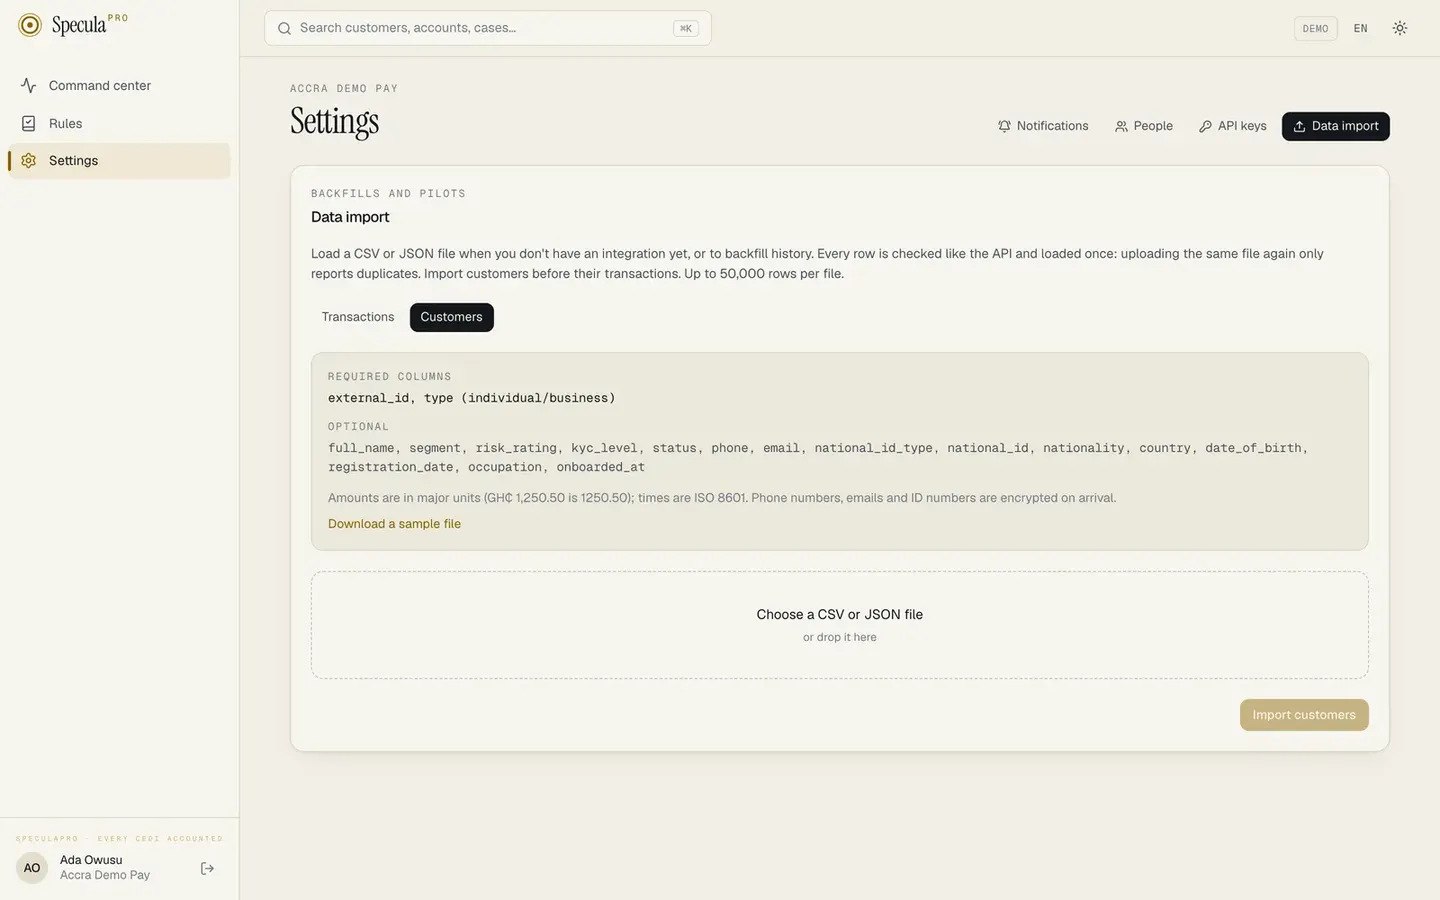
Transactions, clients, comptes, taux de change et événements de compte, par lots. Chaque enregistrement porte votre propre référence : un renvoi n’est jamais compté deux fois.
CSV, JSON Lines, relevés et fichiers de paiement ISO 20022, collectés sur votre serveur SFTP ou votre bucket compatible S3, avec un fichier de résultats en retour. Ou téléversez à la main jusqu’à 50 000 lignes.
Pour les systèmes cœur qui ne peuvent pas émettre d’événements, SpeculaPro suit les changements via des topics Debezium ou la réplication PostgreSQL, avec des correspondances de champs versionnées que vous renseignez dans un formulaire : quelle colonne alimente quel champ, comment se traduisent les valeurs, comment s’écrivent dates et montants.
Publiez sur votre plateforme de streaming : SpeculaPro y lit, ralentit quand il le faut et envoie les rejets vers un topic dédié.
Treize événements, du paiement bloqué à l’échéance de dossier dépassée, signés pour que vos systèmes en vérifient l’origine, réessayés pendant environ une journée, avec un journal de livraison.
Assignations, escalades et échéances dépassées parviennent aux personnes en français ou en anglais. Les messages ne contiennent jamais de données client, et WhatsApp passe par votre propre passerelle.
Les montants sont conservés dans la plus petite unité de la devise, y compris les devises sans décimale ou à trois décimales, et convertis dans votre devise de base, le taux utilisé étant conservé avec eux.
Une clé d’API peut envoyer des données, ou demander des décisions, et rien d’autre. Les clés sont stockées sous forme d’empreintes et remplacées en une étape.
12 · Gouverner
Qui a fait quoi, et qui l’a approuvé.
Les accès suivent l’organisation des équipes conformité, les changements sensibles attendent une seconde personne, et la trace de tout cela ne peut pas être altérée.
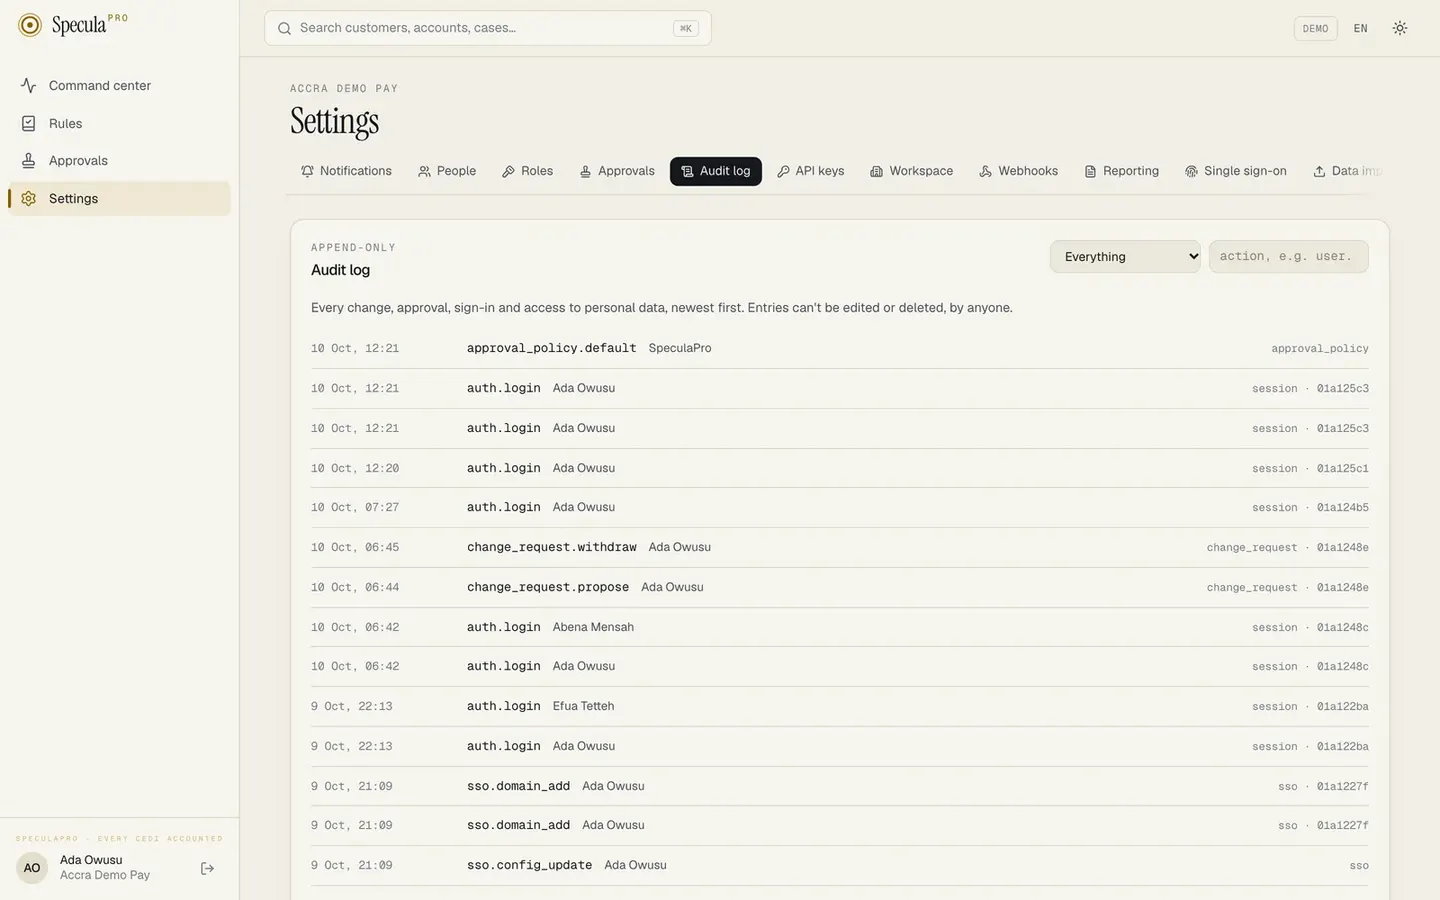
La sécurité en détail →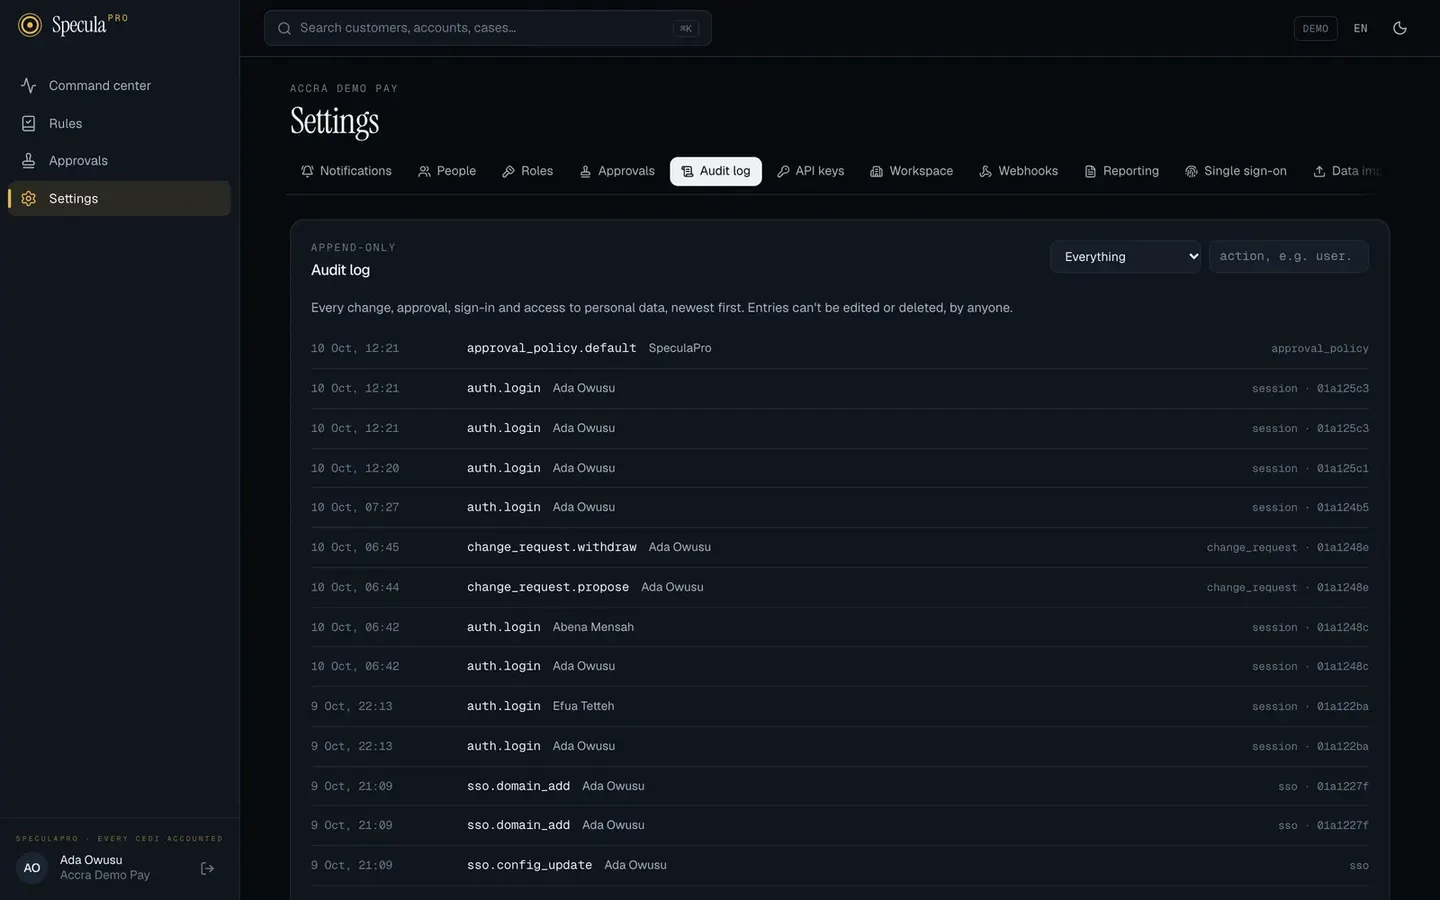
Des rôles intégrés, de l’analyste au responsable LBC/FT, à l’auditeur et au délégué à la protection des données. Composez-en d’autres à partir d’une cinquantaine de permissions rédigées en clair.
Connectez votre fournisseur d’identité par OpenID Connect ou SAML 2.0, vérifiez vos domaines, associez groupes et rôles, et gardez des administrateurs de secours pour le jour où le fournisseur est indisponible.
Avec SCIM 2.0, les personnes sont ajoutées et retirées au rythme de votre annuaire. Un départ fait perdre l’accès sans que personne ait à y penser.
Un code d’application d’authentification à chaque connexion par mot de passe, avec des codes de récupération à usage unique en cas de téléphone perdu. Ou une clé d’accès : empreinte, visage ou code de l’appareil, liée à la véritable adresse, si bien qu’une fausse page de connexion n’obtient rien. Les comptes se verrouillent après des échecs répétés et les sessions prennent fin après 30 minutes d’inactivité.
Une vingtaine de types de changements d’administration, tels que rôles, clés d’API et politique de décision, montrent l’avant et l’après et attendent une seconde personne.
Chaque changement, approbation, connexion et consultation de données personnelles. La base de données refuse de modifier ou de supprimer une entrée, quel que soit le demandeur.
La base de données elle-même vérifie chaque ligne au regard de l’établissement qui la demande : les données de l’un ne peuvent pas être servies à un autre.
Numéros de téléphone, d’identité et de compte sont chiffrés avec une clé propre à l’établissement et restent consultables par recherche sans être déchiffrés. Les clés maîtresses peuvent être renouvelées.
Sur le service hébergé, notre personnel ne voit votre espace de travail que si vous l’approuvez : en lecture seule, pour une durée limitée, et consigné des deux côtés.
13 · Voir
Toute l’activité d’un coup d’œil.
Un centre de commande pour aujourd’hui, des analyses pour les mois écoulés, et une interface où l’on travaille volontiers toute la journée.
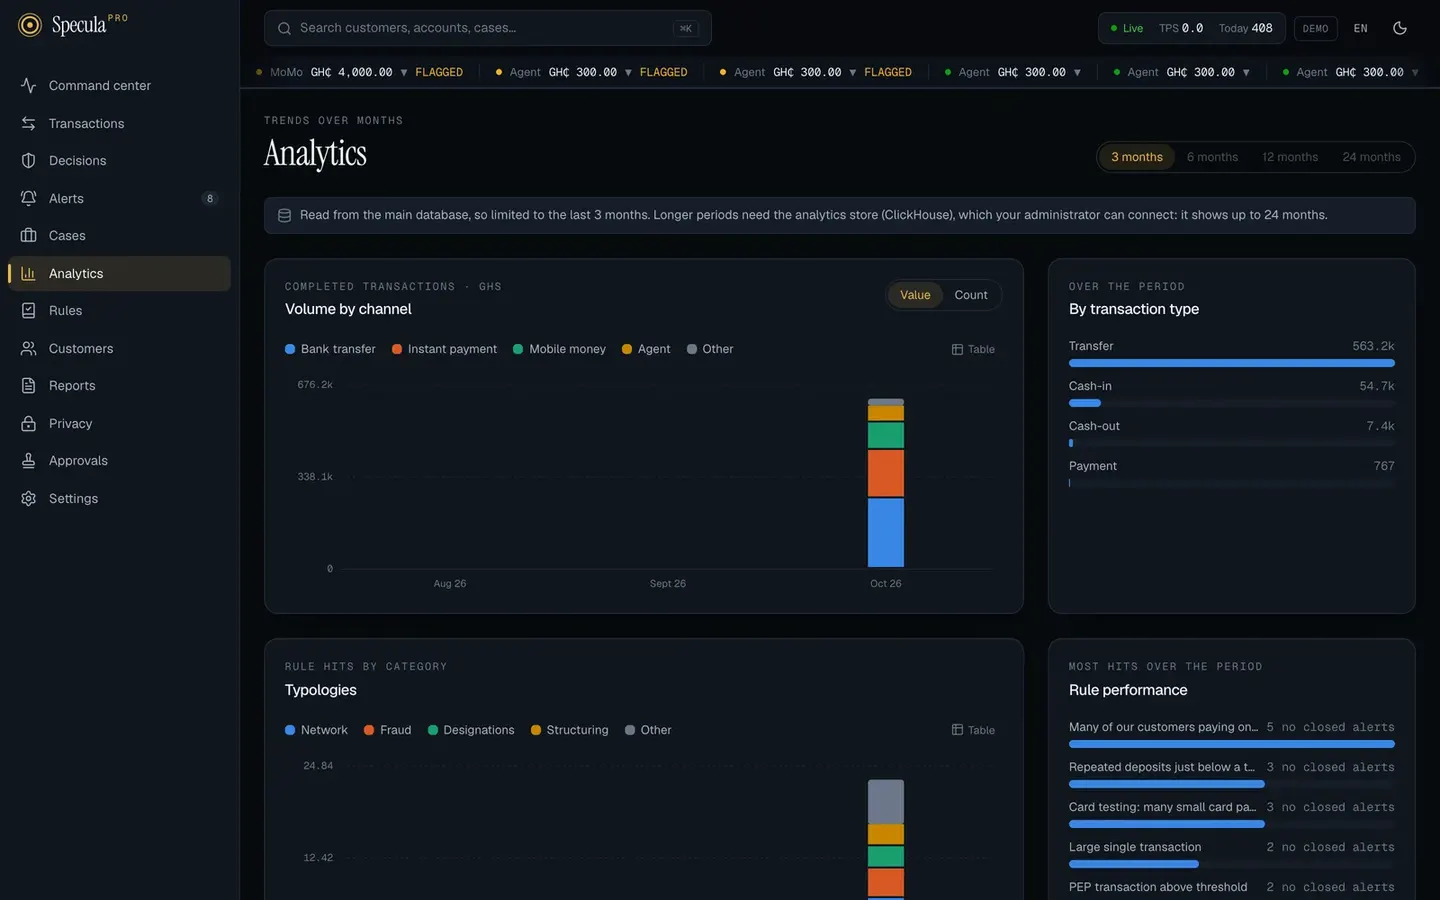
Valeur surveillée et signalée aujourd’hui, flux d’argent sur 24 heures, carte de chaleur des alertes sur quatre semaines, file prioritaire et approbations qui vous attendent.
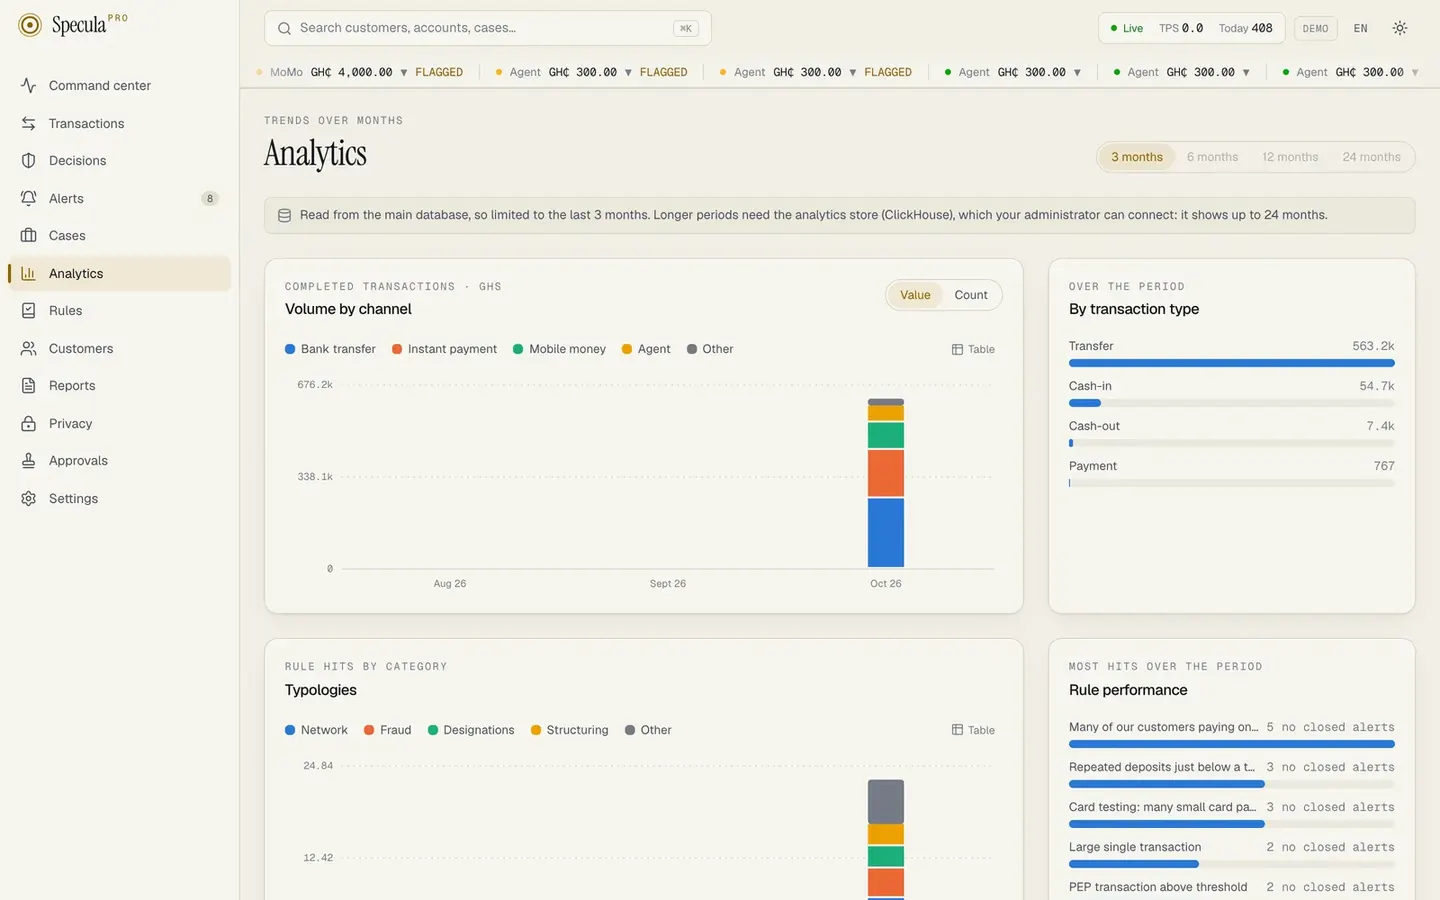
Volume par canal et type de transaction, typologies, issues des alertes et des décisions. Trois mois d’emblée, 24 avec l’entrepôt analytique optionnel.
Voyez quelles règles se déclenchent le plus et combien de leurs alertes ont été confirmées : l’ajustement part des faits.
Chaque graphique se lit aussi comme un tableau des mêmes chiffres, pour ceux qui préfèrent les nombres ou utilisent un lecteur d’écran.
Deux thèmes qui suivent le réglage de votre système, et une mise en page qui fonctionne sur téléphone comme sur grand écran.
Appuyez sur Ctrl ou ⌘ et K pour rejoindre n’importe quel écran sans toucher la souris.
L’application et ses notifications existent dans les deux langues, avec des termes français conformes à l’usage de l’UEMOA et de la BCEAO.
14 · Exploiter
Hébergé par nous ou exploité par vous. Le même produit.
Le produit auto-hébergé est le produit hébergé : le même programme, les mêmes fonctions, dans votre propre centre de données si votre régulateur l’exige.
Comment se passe le déploiement →Un programme unique assure tous les rôles, des décisions aux tâches de fond, dans une petite image de conteneur qui tourne sans droits d’administrateur.
Un chart Helm avec mise à l’échelle automatique, budgets d’interruption, politiques réseau et alertes de supervision déjà écrits.
Packs de règles, paramètres de juridiction et listes de sanctions arrivent sous forme de lots signés, vérifiés hors ligne, pour les sites coupés de l’extérieur.
La licence est vérifiée hors ligne. Si elle expire, un délai de grâce de 30 jours s’applique, et la surveillance continue tout du long.
Environ 55 métriques et un traçage des requêtes dans les formats ouverts que votre équipe d’exploitation utilise déjà, Prometheus et OpenTelemetry.
La cible de conception est de 5 000 décisions par seconde en continu, 99 sur 100 rendues en 50 millisecondes. Ce sont des cibles que nous testons, pas encore des chiffres d’un établissement en production.
Aucun résultat. Essayez un autre mot, ou demandez-nous.
Ce qui le distingue
Huit choses que vous ne trouverez pas réunies ailleurs.
Certaines existent une à une dans d’autres outils. Ce qui est inhabituel, c’est de les avoir toutes dans un seul produit, conçu pour cette région.
- 1
Fraude et blanchiment au même endroit
La plupart des établissements ont un outil qui arrête la fraude et un autre qui recherche le blanchiment. Ici, un même jeu de règles fait les deux, et un paiement autorisé en temps réel reste surveillé ensuite.
- 2
Écrit pour ces marchés
Monnaie mobile, agents, niveaux de KYC, plafonds BCEAO, goAML et CENTIF sont dans le produit dès l’origine, et non ajoutés à un outil conçu pour ailleurs.
- 3
Quatre yeux, sans contournement
Règles, clôtures de dossier, déclarations, exemptions et mise en production des modèles exigent tous une seconde personne, et c’est la base de données qui l’impose. Aucun écran ni script ne le contourne.
- 4
La preuve avant la mise en production
Essayez une règle sur des valeurs d’exemple, rejouez-la sur des mois d’historique, puis faites-la tourner en mode observation sur le trafic réel. Vous savez ce qu’elle fera avant qu’elle ne le fasse.
- 5
Chaque signalement s’explique
Un déclenchement de règle, une correspondance de filtrage et un score de modèle disent chacun pourquoi, en une phrase avec les chiffres réels. Les analystes passent leur temps à juger, pas à décoder.
- 6
Le délégué à la protection des données a sa place
Conservation, gels juridiques, demandes des personnes concernées et violations se traitent dans le même produit, le conflit entre effacement et conservation étant déjà pris en compte.
- 7
Il décide encore quand quelque chose casse
Une dépendance lente, une file indisponible ou une licence expirée n’empêchent pas le contrôle des paiements. Vous choisissez à l’avance ce qui se passe quand le temps est écoulé.
- 8
Vos données restent les vôtres
Chaque établissement a sa propre clé de chiffrement et reste cloisonné dans la base de données. Exploitez-le dans votre propre centre de données, hors ligne s’il le faut, avec les mêmes fonctions.
Où en sont les choses
Tout ce qui figure sur cette page est présent dans le produit. Lorsqu’un élément est une première étape, ou reste à confirmer avec un régulateur, le texte le dit. Les chiffres de vitesse sont des cibles de conception, et les seuils des packs de marché sont des valeurs par défaut que votre équipe conformité doit confirmer.
Prochaine étape
Voyez SpeculaPro à l’œuvre sur vos propres typologies.
Parlez-nous de votre établissement, de vos volumes et de votre autorité de contrôle. Nous vous présenterons la plateforme et la bibliothèque de règles, et nous discuterons d’un projet pilote.